
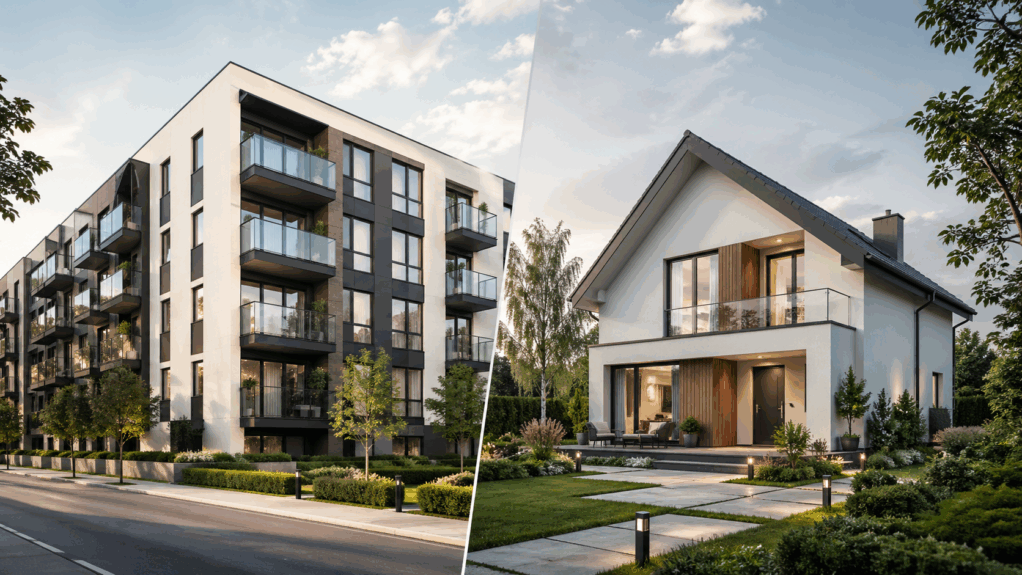
Zakup nieruchomości wymaga spojrzenia szerzej niż tylko na cenę, metraż i lokalizację. Inaczej pracuje kapitał ulokowany w mieszkaniu, a inaczej w domu jednorodzinnym. Oba rozwiązania mogą być korzystne, ale każde odpowiada na inne potrzeby, wiąże się z innymi kosztami i daje inny potencjał w przyszłości.
Zakup mieszkania często kojarzy się z większą płynnością, łatwiejszym wynajmem i prostszą obsługą. Dom daje z kolei większą niezależność, przestrzeń i możliwość rozbudowy, ale wymaga większego zaangażowania oraz stałej kontroli kosztów utrzymania. Przy długoterminowym inwestowaniu najważniejsze jest nie tylko to, co opłaca się dziś, lecz także to, co będzie miało wartość za kilkanaście lub kilkadziesiąt lat.
Decyzja między mieszkaniem a domem nie powinna wynikać wyłącznie z emocji. Nieruchomość kupowana na lata musi być dopasowana do budżetu, stylu życia, planów rodzinnych, możliwości kredytowych i celu inwestycyjnego. Dla jednej osoby najlepszym wyborem będzie kompaktowe mieszkanie w dobrze skomunikowanej części miasta, dla innej dom w spokojnej okolicy z działką i potencjałem wzrostu wartości.
Długoterminowe inwestowanie w nieruchomości wymaga cierpliwości. Nie zawsze chodzi o szybki zysk, lecz o stabilne budowanie majątku, ochronę kapitału przed utratą wartości oraz możliwość korzystania z nieruchomości w różnych scenariuszach życiowych. Właśnie dlatego przed podpisaniem umowy warto przeanalizować nie tylko cenę zakupu, ale też koszty utrzymania, potencjał wynajmu, łatwość sprzedaży, otoczenie inwestycji oraz formalności, w których ważną rolę odgrywa notariusz.
Zakup nieruchomości jest jedną z najważniejszych decyzji finansowych w życiu. Może być sposobem na zabezpieczenie przyszłości, źródłem dodatkowego dochodu albo etapem budowania majątku rodzinnego. Wybór między mieszkaniem a domem nie ma jednej uniwersalnej odpowiedzi. Liczy się cel, horyzont czasowy i realna ocena możliwości.
Mieszkanie i dom to dwa różne modele inwestowania. Mieszkanie zwykle łatwiej wynająć, szybciej sprzedać i prościej utrzymać. Dom może zapewnić większą przestrzeń, niezależność i atrakcyjność dla rodzin, ale wymaga większego budżetu oraz dbałości o stan techniczny całego budynku i działki. W długim terminie oba typy nieruchomości mogą zyskiwać na wartości, pod warunkiem że zostały dobrze wybrane.
Osoba planująca zakup mieszkania często bierze pod uwagę przede wszystkim cenę za metr kwadratowy, liczbę pokoi, standard budynku i odległość od centrum. Przy domu dochodzą kolejne elementy: wielkość działki, stan techniczny dachu, instalacji, elewacji, ogrodzenia, dostęp do drogi, media oraz koszty ogrzewania. To sprawia, że zakup domu bywa bardziej złożony i wymaga dokładniejszej analizy.
Długoterminowa inwestycja powinna odpowiadać na pytanie, czy nieruchomość będzie atrakcyjna nie tylko dziś, ale również za 10, 15 lub 20 lat. Dobra lokalizacja, funkcjonalny układ, dostęp do usług, transportu, szkół, terenów zielonych i miejsc pracy mogą mieć większe znaczenie niż chwilowa moda. Nieruchomość, która dobrze odpowiada na realne potrzeby użytkowników, ma większą szansę zachować płynność i wartość.
Cel inwestycji powinien być punktem wyjścia
Pierwszym krokiem przy wyborze między mieszkaniem a domem jest określenie celu zakupu. Inaczej wygląda zakup nieruchomości dla siebie, inaczej pod wynajem, a jeszcze inaczej jako zabezpieczenie kapitału dla dzieci lub element majątku rodzinnego. Bez jasnego celu łatwo porównywać rozwiązania, które w praktyce służą zupełnie innym potrzebom.
Zakup mieszkania często sprawdza się wtedy, gdy inwestorowi zależy na elastyczności. Mieszkanie można łatwiej wynająć studentom, singlom, parom, młodym rodzinom albo pracownikom relokującym się do miasta. W wielu przypadkach lokal w dobrej lokalizacji może szybciej znaleźć najemcę niż dom, szczególnie jeśli znajduje się blisko uczelni, biur, komunikacji miejskiej lub centrum usługowego.
Dom jest zwykle bardziej związany z konkretnym stylem życia. Częściej wybierają go rodziny, osoby szukające większej prywatności oraz ci, którzy chcą mieć ogród, garaż, dodatkowe pomieszczenia gospodarcze lub miejsce do pracy. Jako inwestycja pod wynajem dom może być atrakcyjny, ale grupa potencjalnych najemców jest węższa niż w przypadku mieszkania.
W długim terminie cel może się zmieniać. Mieszkanie kupione początkowo dla siebie może po kilku latach trafić na wynajem. Dom może stać się nieruchomością rodzinną, zostać sprzedany po wzroście wartości działki albo przekształcić się w miejsce prowadzenia działalności. Dobrze wybrana nieruchomość daje więcej możliwości, nawet jeśli pierwotny plan ulegnie zmianie.
Przy zakupie warto więc myśleć scenariuszowo. Co stanie się, jeśli zmieni się sytuacja zawodowa? Czy nieruchomość będzie łatwa do wynajęcia? Czy w razie potrzeby da się ją sprzedać bez dużej straty? Czy będzie atrakcyjna dla kolejnych nabywców? Takie pytania pomagają ograniczyć ryzyko i lepiej dopasować wybór do przyszłości.
Mieszkanie jako inwestycja długoterminowa
Mieszkanie jest jednym z najpopularniejszych wyborów inwestycyjnych na rynku nieruchomości. Wynika to z jego stosunkowo wysokiej płynności, szerokiej grupy odbiorców i łatwiejszego zarządzania. Dla wielu osób zakup mieszkania jest pierwszym krokiem do budowania majątku, ponieważ wymaga zwykle mniejszego kapitału niż zakup domu.
Największą zaletą mieszkania jest przewidywalność. W budynku wielorodzinnym część obowiązków technicznych spoczywa na wspólnocie lub zarządcy. Właściciel ponosi koszty czynszu, opłat eksploatacyjnych, mediów, podatku od nieruchomości oraz ewentualnych remontów wewnątrz lokalu, ale nie odpowiada samodzielnie za cały budynek. To znacznie ułatwia planowanie budżetu.
Zakup mieszkania pod wynajem może być dobrym rozwiązaniem w miastach, gdzie istnieje stabilny popyt na lokale. Znaczenie mają uczelnie, rynek pracy, infrastruktura, komunikacja i rozwój nowych dzielnic. Najemcy często szukają mieszkań funkcjonalnych, dobrze położonych i łatwych w utrzymaniu. Nie zawsze najważniejszy jest duży metraż. Często większą rolę odgrywa układ pomieszczeń i dostępność usług w pobliżu.
Mieszkanie może być też łatwiejsze do sprzedaży. Rynek nabywców jest szerszy, bo lokale kupują single, pary, rodziny, inwestorzy i osoby starsze. Szczególnie atrakcyjne są mieszkania o uniwersalnym układzie: dwa lub trzy pokoje, balkon albo loggia, miejsce postojowe, dobra ekspozycja i dostęp do windy. Takie cechy pomagają utrzymać wartość nieruchomości w dłuższej perspektywie.
Ryzykiem przy mieszkaniu są jednak koszty wspólne i ograniczony wpływ na decyzje dotyczące budynku. Właściciel nie decyduje samodzielnie o remoncie części wspólnych, wysokości zaliczek czy zakresie prac. Musi też liczyć się z regulaminem wspólnoty i sąsiedztwem. Przy zakupie warto sprawdzić nie tylko sam lokal, ale również stan budynku, sposób zarządzania, wysokość opłat i planowane remonty.
Dom jako inwestycja długoterminowa
Dom daje większą niezależność i często większy komfort życia, ale wymaga bardziej świadomego podejścia do kosztów. Właściciel odpowiada za budynek, działkę, instalacje, ogrzewanie, dach, elewację, ogrodzenie, dojazd i wiele innych elementów. To oznacza większą swobodę, ale też większą odpowiedzialność.
Długoterminowo dom może być atrakcyjną inwestycją, zwłaszcza jeśli znajduje się w dobrze rozwijającej się lokalizacji. Rosnące znaczenie pracy hybrydowej, potrzeba przestrzeni i zainteresowanie spokojniejszym otoczeniem sprawiają, że domy w pobliżu miast mogą zyskiwać na popularności. Kluczowe jest jednak połączenie prywatności z dostępem do infrastruktury.
W przypadku domu duże znaczenie ma działka. To ona często odpowiada za znaczną część wartości nieruchomości. Dobrze położony grunt może zyskiwać na wartości niezależnie od samego budynku. Bliskość miasta, dobry dojazd, dostęp do mediów, sąsiedztwo zabudowy mieszkaniowej i możliwość dalszej rozbudowy mogą zwiększać potencjał inwestycyjny.
Dom może być dobrym wyborem dla osób, które myślą o nieruchomości wielopokoleniowej. Większa powierzchnia pozwala dostosować układ do zmieniających się potrzeb rodziny. Można wygospodarować pokój do pracy, część rekreacyjną, dodatkową łazienkę, osobną strefę dla dorastających dzieci albo miejsce dla seniorów. Taka elastyczność bywa trudniejsza do osiągnięcia w mieszkaniu.
Minusem domu jest mniejsza płynność. Sprzedaż może potrwać dłużej, ponieważ cena jest zwykle wyższa, a grupa kupujących bardziej sprecyzowana. Potencjalni nabywcy dokładniej analizują koszty ogrzewania, stan techniczny, rok budowy, technologię wykonania i działkę. Dlatego zakup domu powinien być poprzedzony rzetelną oceną techniczną i finansową.

Lokalizacja ma większe znaczenie niż sam typ nieruchomości
Przy długoterminowym inwestowaniu lokalizacja często decyduje o wyniku bardziej niż wybór między mieszkaniem a domem. Dobre położenie chroni wartość nieruchomości, ułatwia wynajem i zwiększa szanse sprzedaży. Słabsza lokalizacja może ograniczyć potencjał nawet wtedy, gdy sam lokal lub budynek wygląda atrakcyjnie.
W przypadku mieszkania ważna jest bliskość komunikacji, sklepów, szkół, przedszkoli, punktów usługowych, terenów zielonych i miejsc pracy. Dzielnice dobrze połączone z centrum, ale jednocześnie oferujące spokojniejsze otoczenie, często cieszą się dużym zainteresowaniem. Dla najemców liczy się wygoda codziennego życia, a dla kupujących również perspektywa wzrostu wartości.
Przy domu lokalizacja wymaga szerszej analizy. Sama cisza i duża działka nie wystarczą, jeśli dojazd do pracy, szkoły lub sklepu jest uciążliwy. Warto sprawdzić stan dróg, komunikację publiczną, plany zagospodarowania przestrzennego, dostęp do kanalizacji, gazu, internetu i usług. Dom położony zbyt daleko od infrastruktury może być tańszy na starcie, ale mniej wygodny w codziennym użytkowaniu.
Dobrze jest też ocenić przyszłość okolicy. Rozbudowa dróg, nowe osiedla, powstające szkoły, centra usługowe czy tereny rekreacyjne mogą zwiększać atrakcyjność nieruchomości. Z drugiej strony planowana droga szybkiego ruchu, obiekty przemysłowe albo intensywna zabudowa w bezpośrednim sąsiedztwie mogą obniżyć komfort i wpłynąć na wartość.
Zakup nieruchomości nie powinien opierać się wyłącznie na obecnym wyglądzie okolicy. Warto sprawdzić dokumenty planistyczne, zapytać o rozwój infrastruktury i przeanalizować, kto może być przyszłym nabywcą lub najemcą. Długoterminowo wygrywają lokalizacje praktyczne, dobrze skomunikowane i odporne na zmiany rynkowe.
Koszty zakupu i utrzymania trzeba liczyć realistycznie
Cena ofertowa to tylko część całkowitego kosztu inwestycji. Do budżetu należy doliczyć koszty transakcyjne, opłaty sądowe, wynagrodzenie notariusza, podatki, prowizję pośrednika, wykończenie, wyposażenie, przeprowadzkę oraz ewentualne prace remontowe. Przy kredycie dochodzą również koszty bankowe, ubezpieczenia i odsetki.
Zakup mieszkania z rynku pierwotnego często wiąże się z koniecznością wykończenia lokalu. Nawet jeśli cena za metr kwadratowy mieści się w budżecie, koszt podłóg, drzwi, łazienki, kuchni, oświetlenia i mebli może znacząco podnieść całkowity wydatek. W przypadku zakupu pod wynajem warto dodatkowo uwzględnić trwałość materiałów i łatwość późniejszych napraw.
Przy domu lista kosztów jest zwykle dłuższa. Oprócz wykończenia wnętrz pojawia się zagospodarowanie działki, ogrodzenie, podjazd, taras, ogród, system ogrzewania, instalacje zewnętrzne i utrzymanie posesji. Nawet nowy dom może wymagać dodatkowych nakładów, które nie zawsze są widoczne na etapie porównywania ofert.
W długim terminie ważne są koszty eksploatacyjne. Mieszkanie ma zwykle czynsz administracyjny i opłaty do wspólnoty, ale koszty ogrzewania i remontów są rozłożone między właścicieli. Dom wymaga samodzielnego finansowania napraw, przeglądów i modernizacji. Wymiana pieca, remont dachu, ocieplenie elewacji czy naprawa ogrodzenia mogą być dużym jednorazowym obciążeniem.
Realistyczny budżet powinien obejmować rezerwę finansową. Przy zakupie mieszkania bezpiecznie założyć dodatkowe środki na wykończenie, wyposażenie i pierwsze miesiące utrzymania. Przy domu rezerwa powinna być jeszcze większa, bo nieprzewidziane wydatki pojawiają się częściej. Długoterminowa inwestycja nie może obciążać domowego budżetu do granic możliwości.
Potencjał wynajmu mieszkania i domu
Dla wielu inwestorów najem jest podstawowym sposobem uzyskiwania regularnego dochodu z nieruchomości. Mieszkanie ma pod tym względem naturalną przewagę, ponieważ odpowiada na potrzeby większej liczby najemców. Kawalerki, mieszkania dwupokojowe i lokale trzypokojowe w dobrych lokalizacjach mogą być atrakcyjne dla różnych grup.
Zakup mieszkania pod wynajem wymaga dopasowania lokalu do rynku. W mieście akademickim sprawdzą się inne układy niż w dzielnicy biznesowej. Przy rodzinach ważniejsze będą szkoły, przedszkola, place zabaw i parking. Przy najmie dla singli lub par większe znaczenie może mieć komunikacja, bliskość centrum, wygodna kuchnia i funkcjonalna przestrzeń dzienna.
Dom pod wynajem może być korzystny, ale wymaga precyzyjnego określenia odbiorcy. Najemcami mogą być rodziny, pracownicy kontraktowi, osoby przeprowadzające się do miasta, kadra menedżerska albo firmy szukające przestrzeni dla pracowników. Popyt bywa jednak mniej stabilny niż przy mieszkaniach, a okresy pustostanu mogą być dłuższe.
Dom daje możliwość uzyskania wyższego czynszu, ale jednocześnie generuje większe koszty. Najemca może oczekiwać ogrodu, miejsca garażowego, pełnego wyposażenia i dobrego standardu technicznego. Właściciel musi zadbać o jasne zasady utrzymania działki, napraw, ogrzewania i odpowiedzialności za drobne usterki.
Przy inwestycji długoterminowej liczy się nie tylko wysokość czynszu, ale też stabilność najmu. Mieszkanie w dobrej lokalizacji może przynosić niższy jednostkowy dochód niż dom, ale łatwiej znaleźć kolejnego najemcę. Dom może dawać wyższy przychód, lecz wymaga większej cierpliwości i dokładniejszego zarządzania.
Płynność, czyli łatwość sprzedaży w przyszłości
Płynność nieruchomości oznacza możliwość sprzedaży w rozsądnym czasie i po cenie zbliżonej do wartości rynkowej. To bardzo ważny czynnik przy długoterminowym inwestowaniu, ponieważ sytuacja życiowa może się zmienić. Nawet nieruchomość kupowana na lata powinna mieć realny rynek odbiorców.
Mieszkania są zazwyczaj bardziej płynne niż domy. Wynika to z niższej ceny całkowitej, większego popytu i szerszej grupy kupujących. Osoby szukające pierwszej nieruchomości, inwestorzy, rodziny i seniorzy częściej rozważają zakup mieszkania niż domu. Szczególnie dobrze sprzedają się lokale o funkcjonalnym układzie i rozsądnej powierzchni.
Domy sprzedają się zwykle wolniej, ponieważ wymagają większego budżetu i bardziej szczegółowej weryfikacji. Kupujący zwracają uwagę na stan techniczny, koszty ogrzewania, działkę, dojazd, odległość od miasta, sąsiedztwo i możliwość dalszej adaptacji. Im bardziej nietypowy dom, tym węższa grupa potencjalnych nabywców.
Płynność można zwiększyć już na etapie zakupu. Warto wybierać nieruchomości uniwersalne, które nie są skrajnie dopasowane do bardzo wąskiej grupy odbiorców. Mieszkanie z dobrym rozkładem i balkonem może zainteresować wiele osób. Dom z rozsądnym metrażem, wygodnym dojazdem i energooszczędnymi rozwiązaniami będzie łatwiejszy do sprzedaży niż bardzo duży budynek o wysokich kosztach utrzymania.
Długoterminowy inwestor powinien myśleć jak przyszły sprzedający. Warto zadać pytanie, kto za kilka lat będzie chciał kupić tę nieruchomość i dlaczego. Jeśli odpowiedź jest konkretna, inwestycja ma większy potencjał. Jeśli opiera się wyłącznie na osobistych emocjach, ryzyko może być większe.
Standard techniczny i energooszczędność
Stan techniczny nieruchomości ma ogromne znaczenie dla jej długoterminowej wartości. Dotyczy to zarówno mieszkań, jak i domów. Nabywcy coraz częściej zwracają uwagę nie tylko na metraż i lokalizację, ale również na jakość wykonania, izolację, ogrzewanie, wentylację, akustykę i przewidywane koszty eksploatacji.
Przy zakupie mieszkania warto sprawdzić standard budynku. Znaczenie mają części wspólne, elewacja, windy, klatki schodowe, garaż, komórki lokatorskie, rowerownie, monitoring, zagospodarowanie terenu i rozwiązania ograniczające koszty utrzymania. Nowoczesne budynki często oferują lepszą izolacyjność, wygodniejsze układy i bardziej funkcjonalne części wspólne.
Przy domu analiza techniczna jest jeszcze ważniejsza. Trzeba zweryfikować fundamenty, dach, elewację, stolarkę okienną, instalacje, system ogrzewania, wentylację, odwodnienie działki i stan przyłączy. Dom może wyglądać atrakcyjnie wizualnie, ale wymagać kosztownych prac, które ujawnią się dopiero po zakupie.
Energooszczędność zyskuje na znaczeniu, ponieważ wpływa na miesięczne koszty utrzymania. Dobrze ocieplony budynek, nowoczesne źródło ciepła, szczelne okna, wentylacja i możliwość wykorzystania odnawialnych źródeł energii mogą zwiększać atrakcyjność nieruchomości. W długim terminie nabywcy będą coraz uważniej patrzeć na rachunki.
Przy zakupie nieruchomości warto poprosić o dokumentację techniczną, świadectwo charakterystyki energetycznej, informacje o przeglądach i zastosowanych materiałach. W przypadku domu pomocna może być niezależna ocena fachowca. Koszt takiej konsultacji jest niewielki w porównaniu z ryzykiem zakupu nieruchomości wymagającej poważnych napraw.
Rynek pierwotny czy wtórny przy mieszkaniu i domu
Zakup mieszkania lub domu można realizować na rynku pierwotnym albo wtórnym. Oba rozwiązania mają swoje zalety i ograniczenia. Rynek pierwotny daje możliwość zakupu nowej nieruchomości, często w nowoczesnym standardzie i z rękojmią. Rynek wtórny pozwala szybciej zobaczyć gotowe otoczenie i często daje większą dostępność lokalizacji centralnych.
Mieszkanie od dewelopera może być dobrym wyborem dla osób, które chcą samodzielnie urządzić wnętrze i korzystać z nowych instalacji. Nowe osiedla często oferują garaże podziemne, windy, balkony, tereny zielone i części wspólne dostosowane do współczesnych potrzeb. Trzeba jednak uwzględnić czas oczekiwania, koszt wykończenia i rozwój okolicy po zakończeniu budowy.
Mieszkanie z rynku wtórnego może być gotowe do zamieszkania lub wynajmu szybciej. Często łatwiej ocenić sąsiedztwo, komunikację, poziom hałasu i stan budynku. Minusem mogą być starsze instalacje, wyższe koszty remontu, mniej funkcjonalny układ albo brak windy i miejsca postojowego.
Dom z rynku pierwotnego pozwala ograniczyć ryzyko dużych remontów w pierwszych latach. Nowe budynki są zwykle lepiej ocieplone i dostosowane do aktualnych standardów technicznych. Należy jednak dokładnie sprawdzić, co obejmuje cena: stan deweloperski, media, dojazd, ogrodzenie, taras, podjazd czy zagospodarowanie działki.
Dom z rynku wtórnego wymaga szczególnej ostrożności. Atrakcyjna cena może wynikać z konieczności kosztownych modernizacji. Przed zakupem warto sprawdzić stan prawny, dokumentację budowlaną, zgodność budynku z pozwoleniem, odbiory, instalacje i ewentualne obciążenia. W tym procesie duże znaczenie ma także notariusz, który czuwa nad prawidłową formą aktu notarialnego, choć nie zastępuje analizy technicznej nieruchomości.
Formalności, bezpieczeństwo i rola notariusza
Zakup nieruchomości wymaga starannego sprawdzenia dokumentów. Dotyczy to zarówno mieszkania, jak i domu. Kluczowe znaczenie ma księga wieczysta, stan własności, ewentualne hipoteki, służebności, roszczenia, prawa osób trzecich i zgodność danych z rzeczywistym stanem nieruchomości. Im większa transakcja, tym większa potrzeba dokładności.
Przy zakupie mieszkania z rynku pierwotnego ważna jest umowa deweloperska, prospekt informacyjny, harmonogram płatności, rachunek powierniczy, termin przeniesienia własności i warunki odbioru. Kupujący powinien dokładnie rozumieć, kiedy płaci kolejne transze, jakie ma prawa w razie opóźnień i kiedy następuje podpisanie umowy przenoszącej własność.
Przy zakupie mieszkania z rynku wtórnego należy sprawdzić, czy sprzedający jest właścicielem, czy lokal nie jest obciążony hipoteką, czy nie ma zaległości wobec wspólnoty i czy nikt nie jest w nim zameldowany w sposób mogący utrudnić korzystanie z nieruchomości. Ważne są również protokoły przekazania, rozliczenie mediów i termin wydania lokalu.
Przy domu formalności są bardziej rozbudowane. Poza księgą wieczystą trzeba sprawdzić działkę, dostęp do drogi publicznej, media, zgodność budynku z dokumentacją, pozwolenia, odbiory, powierzchnię, granice nieruchomości i miejscowy plan zagospodarowania przestrzennego. Szczególnie ważne są służebności przejazdu, przyłączy i korzystania z drogi.
Notariusz odgrywa istotną rolę w finalizacji transakcji. Przygotowuje akt notarialny, weryfikuje dokumenty wymagane do zawarcia umowy i składa wnioski do sądu wieczystoksięgowego. Nie oznacza to jednak, że kupujący powinien rezygnować z własnej analizy. Notariusz dba o formalną stronę czynności, ale decyzja inwestycyjna pozostaje po stronie nabywcy.
Finansowanie zakupu i wpływ kredytu na opłacalność
Długoterminowe inwestowanie często wiąże się z kredytem hipotecznym. Wtedy opłacalność nieruchomości zależy nie tylko od ceny zakupu, ale również od wysokości rat, oprocentowania, wkładu własnego, okresu kredytowania i stabilności dochodów. Zbyt wysoka rata może ograniczyć bezpieczeństwo finansowe, nawet jeśli sama nieruchomość jest atrakcyjna.
Zakup mieszkania bywa łatwiejszy do sfinansowania, ponieważ całkowita cena jest często niższa niż w przypadku domu. Banki analizują zdolność kredytową, wartość nieruchomości, wkład własny i ryzyko transakcji. Mieszkanie w dobrej lokalizacji może być postrzegane jako bardziej płynne zabezpieczenie.
Dom może wymagać większego kredytu, a przy budowie lub zakupie nieruchomości w stanie deweloperskim pojawiają się dodatkowe kwestie. Bank może wymagać kosztorysu, harmonogramu prac, wyceny działki i dokumentów technicznych. Trzeba też mieć środki na wykończenie, bo sama wypłata kredytu nie zawsze pokrywa wszystkie wydatki potrzebne do zamieszkania.
Przy zakupie pod wynajem warto porównać wysokość raty z możliwym czynszem najmu. Należy jednak zachować ostrożność. Pustostany, remonty, podatki, ubezpieczenie i opłaty administracyjne mogą obniżyć realny dochód. Bezpieczne założenia są lepsze niż optymistyczne kalkulacje.
Kredyt może pomagać w budowaniu majątku, ale tylko wtedy, gdy jest dopasowany do możliwości inwestora. Długoterminowa inwestycja powinna przetrwać okresy wyższych kosztów finansowania, zmiany na rynku pracy i ewentualne przerwy w najmie. Rezerwa finansowa oraz rozsądny poziom zadłużenia są równie ważne jak wybór samej nieruchomości.
Co wybrać: mieszkanie czy dom?
Nie ma jednego wyboru najlepszego dla każdego. Mieszkanie będzie częściej odpowiednie dla osób, które cenią płynność, prostsze zarządzanie, większy potencjał najmu i niższy próg wejścia. Sprawdzi się także u inwestorów, którzy chcą budować portfel nieruchomości stopniowo, zaczynając od jednego lokalu.
Dom będzie lepszym rozwiązaniem dla osób, które potrzebują przestrzeni, prywatności i większej niezależności. Może być bardzo dobrą inwestycją, jeśli znajduje się w dobrze rozwijającej się lokalizacji i ma rozsądne koszty utrzymania. Szczególnie atrakcyjne są domy funkcjonalne, energooszczędne, położone blisko miasta, ale z dostępem do spokojnego otoczenia.
Przy zakupie mieszkania decyzja często koncentruje się na układzie, piętrze, balkonie, miejscach postojowych, standardzie budynku i lokalizacji. Przy domu trzeba dodatkowo ocenić działkę, technologię budowy, dach, ogrzewanie, instalacje i możliwość późniejszych modernizacji. To sprawia, że zakup domu wymaga większej wiedzy lub wsparcia specjalistów.
Osoba planująca zakup nieruchomości powinna porównać kilka scenariuszy. Warto policzyć koszt zakupu, koszt utrzymania, potencjalny dochód z najmu, możliwą cenę sprzedaży, czas potrzebny na znalezienie nabywcy i poziom własnego zaangażowania. Nieruchomość ma pracować na właściciela, a nie stawać się stałym źródłem napięcia finansowego.
Dobrym rozwiązaniem bywa wybór nieruchomości bardziej uniwersalnej. Mieszkanie o funkcjonalnym rozkładzie lub dom o rozsądnym metrażu może lepiej odpowiadać na zmieniające się potrzeby rynku niż nieruchomość skrajnie duża, nietypowa albo trudna w utrzymaniu. Uniwersalność jest jednym z najważniejszych elementów bezpiecznego inwestowania.

Dobra inwestycja zaczyna się od rozsądnej decyzji
Mieszkanie i dom mogą być dobrymi inwestycjami długoterminowymi, ale wymagają innego podejścia. Zakup mieszkania zwykle oznacza większą płynność, łatwiejszy wynajem i prostsze zarządzanie. Dom daje większą przestrzeń, niezależność i potencjał związany z działką, ale wymaga wyższego budżetu oraz większej odpowiedzialności za stan techniczny.
Najważniejsze jest dopasowanie nieruchomości do celu. Inwestycja pod wynajem powinna być analizowana inaczej niż nieruchomość kupowana dla rodziny. Zakup nieruchomości na lata powinien uwzględniać lokalizację, koszty, standard techniczny, potencjał wzrostu wartości, formalności i możliwość sprzedaży w przyszłości.
Przed podjęciem decyzji warto dokładnie policzyć całkowity koszt. Cena zakupu to dopiero początek. Dochodzą opłaty notarialne, podatki, wykończenie, wyposażenie, utrzymanie, remonty i ewentualne koszty kredytu. Rzetelna kalkulacja pozwala uniknąć sytuacji, w której atrakcyjna oferta okazuje się zbyt dużym obciążeniem.
Duże znaczenie ma bezpieczeństwo transakcji. Księga wieczysta, dokumentacja techniczna, stan prawny, umowa, odbiór nieruchomości i akt notarialny powinny być dokładnie sprawdzone. Notariusz jest ważnym uczestnikiem procesu, ale rozsądny nabywca powinien również samodzielnie analizować dokumenty i w razie potrzeby korzystać z pomocy doradców.
Najlepsza nieruchomość długoterminowa to taka, która pozostaje użyteczna w różnych scenariuszach. Może służyć właścicielowi, generować dochód z najmu albo zostać sprzedana bez dużej straty. Nie zawsze będzie to największy dom lub najtańsze mieszkanie. Często najlepszy wybór to nieruchomość funkcjonalna, dobrze położona, rozsądna kosztowo i atrakcyjna dla szerokiej grupy odbiorców.
Długoterminowe inwestowanie w nieruchomości nagradza cierpliwość, konsekwencję i zdrowy rozsądek. Warto wybierać nie tylko oczami, ale też kalkulatorem, dokumentami i świadomością przyszłych potrzeb. Dzięki temu zakup mieszkania, domu lub innej nieruchomości może stać się stabilnym elementem budowania bezpieczeństwa finansowego na lata.
Powiązane artykuły

Jakie usługi są potrzebne na nowych osiedlach?
Nowoczesne osiedle mieszkaniowe to nie tylko budynki, parkingi, place zabaw i tereny zielone. O jego funkcjonalności w dużej mierze decyduje […]

Czy mieszkańcy osiedla mogą zapewnić stały ruch dla lokalu?
Duże osiedle mieszkaniowe może wydawać się idealnym miejscem na lokal usługowy. Setki lub tysiące mieszkańców żyjących w bezpośrednim sąsiedztwie oznaczają […]

Lokal użytkowy: wynajem czy własny biznes?
Zakup lokalu użytkowego może być zarówno sposobem na stworzenie stabilnego źródła przychodów z najmu, jak i inwestycją we własną działalność […]