
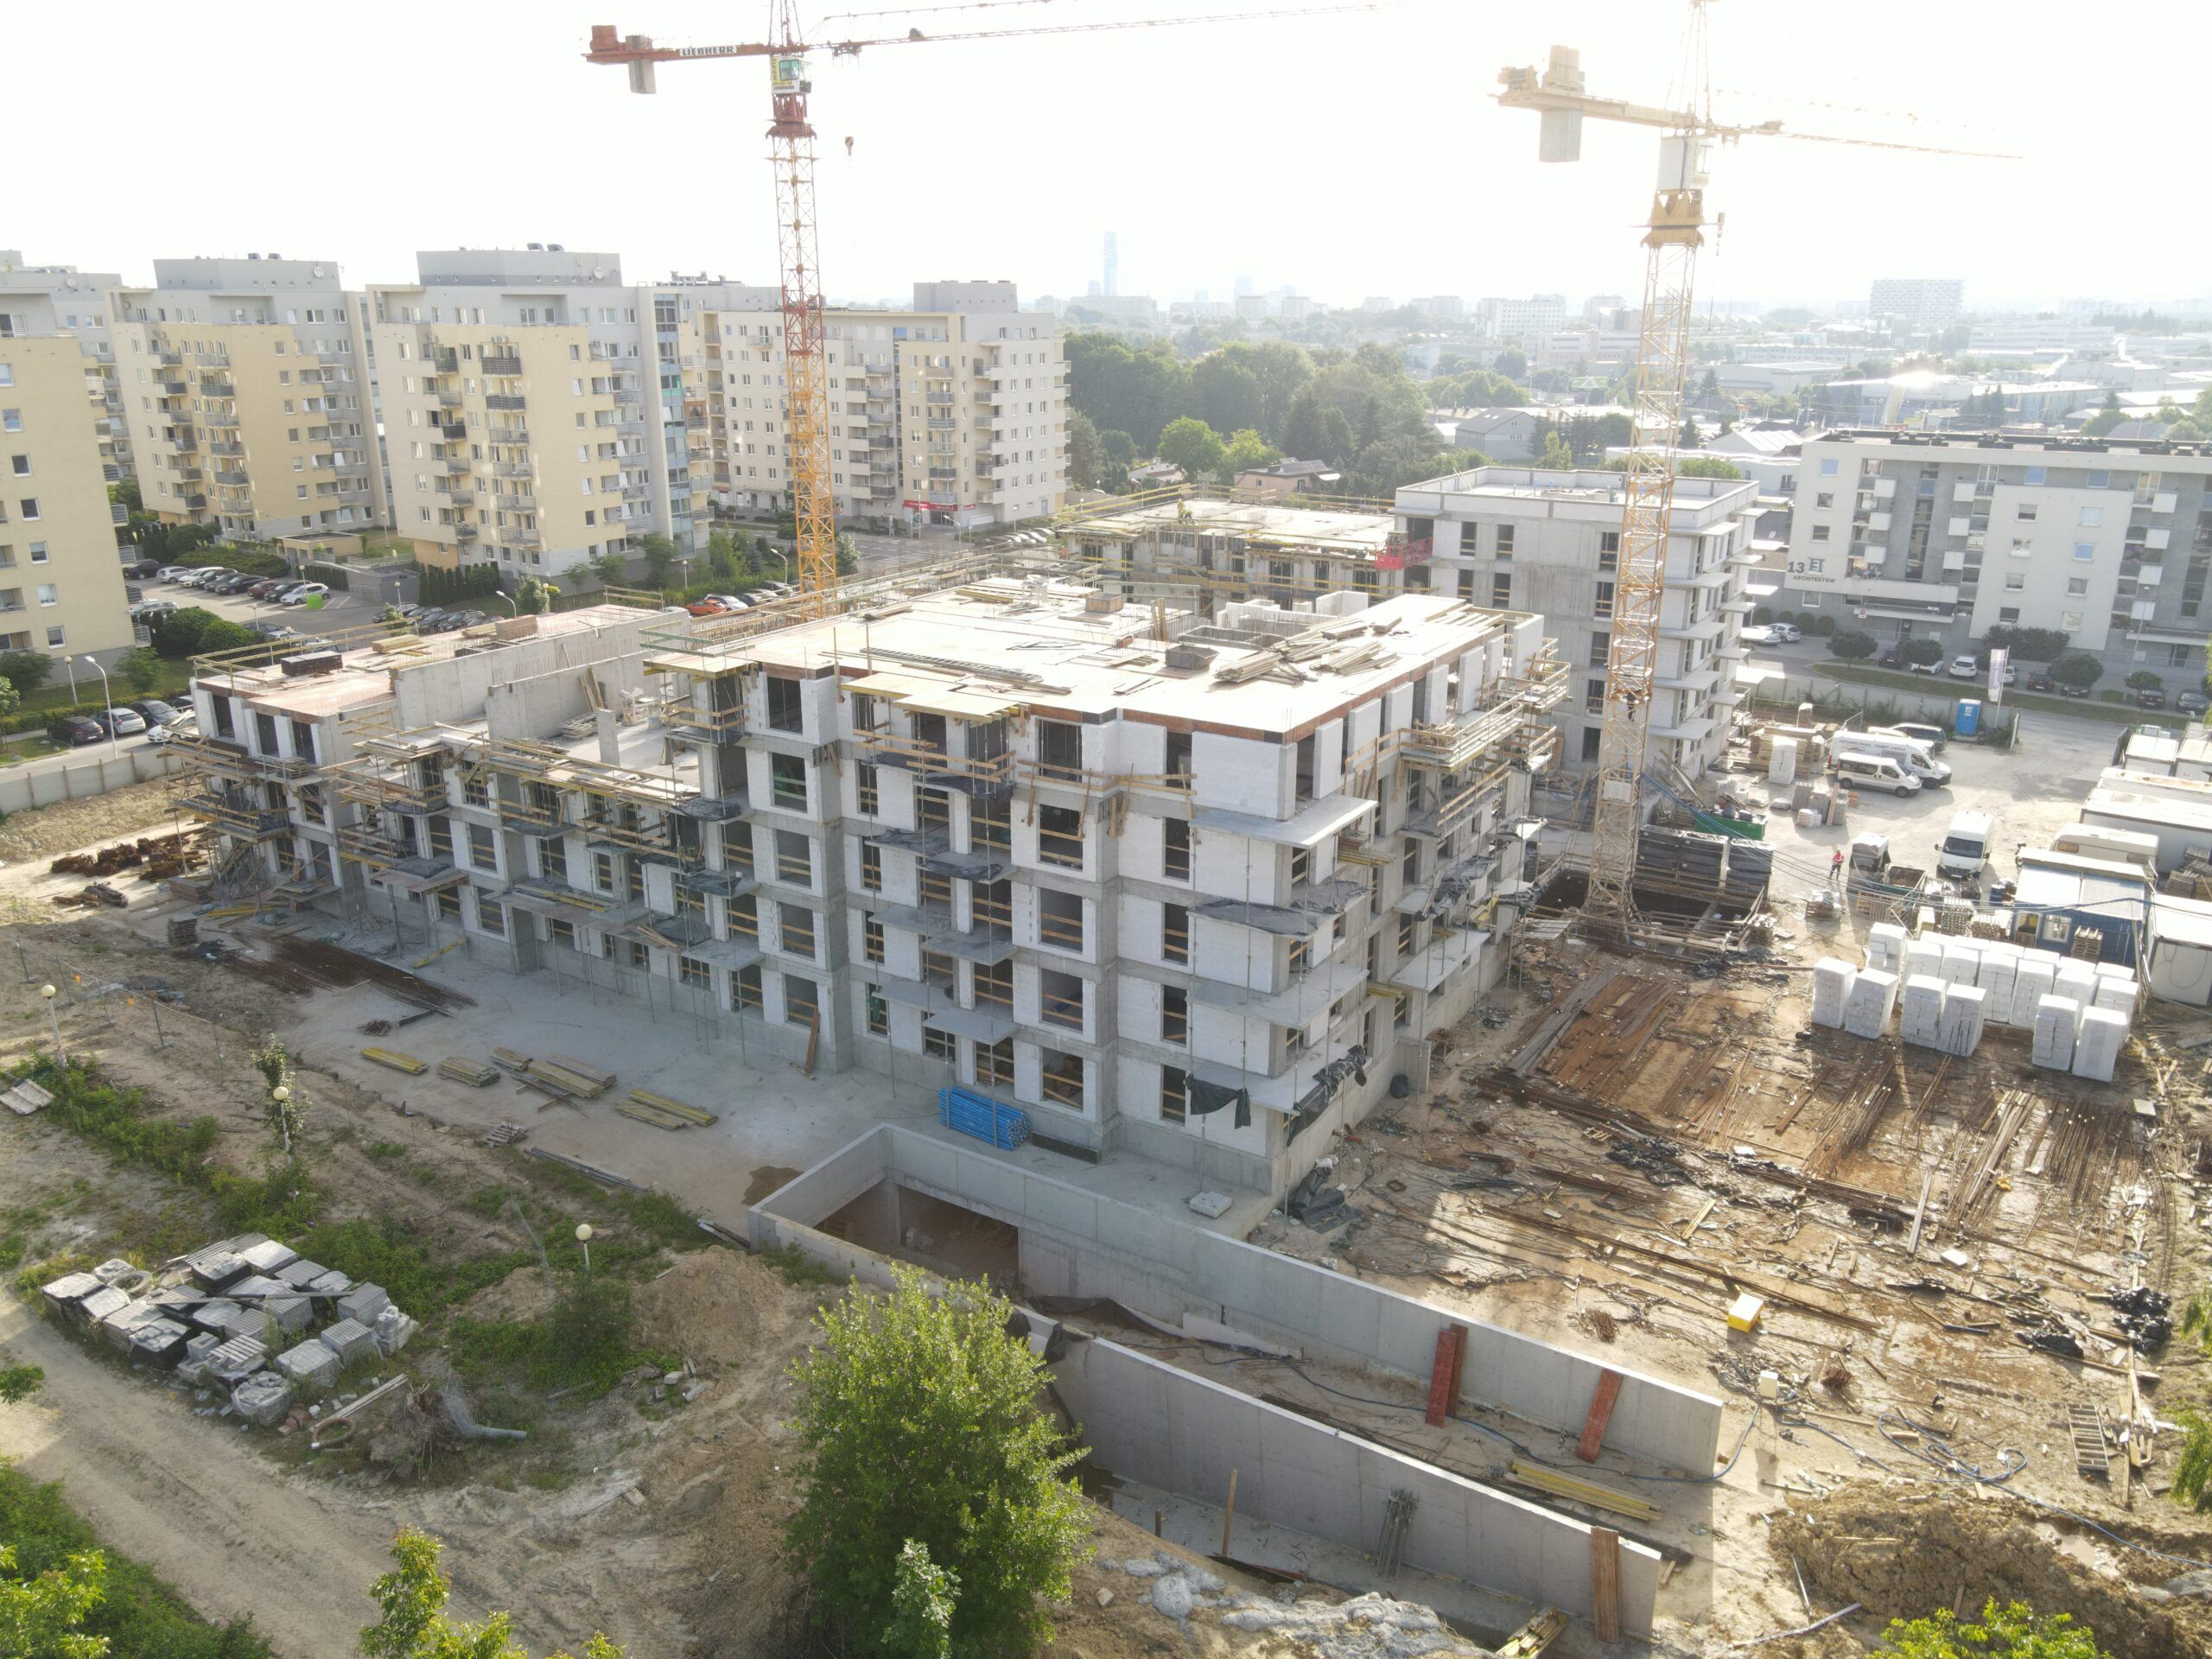
Jakie są różnice w finansowaniu zakupu na rynku pierwotnym a wtórnym?
Porównując finansowanie na rynku pierwotnym i wtórnym, widzimy kluczowe różnice. Kredyty na rynku pierwotnym często wypłacane są etapami, podczas gdy kredyty na rynku wtórnym zapewniają ryczałtową kwotę w momencie przeniesienia własności. Struktury spłat również się różnią, przy czym pożyczki na rynku pierwotnym koncentrują się na płatnościach wyłącznie odsetek podczas budowy, a pożyczki na rynku wtórnym wymagają natychmiastowych spłat kapitału. Dodatkowo, konsekwencje podatkowe, potrzeby dokumentacyjne i ryzyko dewelopera różnią się, wpływając na nasze decyzje finansowe. Na tych różnych rynkach jest znacznie więcej do zbadania.
Kluczowe wnioski
- Kredyty na rynku pierwotnym często wymagają obszernej dokumentacji, podczas gdy transakcje na rynku wtórnym obejmują mniej dokumentów, co upraszcza proces finansowania.
- Struktury spłaty różnią się między sobą; pożyczki na rynku pierwotnym zazwyczaj wiążą się z płatnościami wyłącznie odsetek do czasu zakończenia budowy, podczas gdy pożyczki na rynku wtórnym wymagają natychmiastowej spłaty kapitału i odsetek.
- Przeniesienie własności nieruchomości na rynku pierwotnym następuje przed wypłatą kredytu, podczas gdy przeniesienie własności nieruchomości na rynku wtórnym następuje po wypłacie kredytu, co wpływa na harmonogram transakcji.
- Stan nieruchomości również się różni, przy czym domy, czy mieszkania na rynku pierwotnym zwykle wymagają dodatkowego wykończenia, podczas gdy nieruchomości na rynku wtórnym są często w pełni wykończone i gotowe do zamieszkania.
Różnice w wypłacie kredytu
Gdy weźmiemy pod uwagę różnice w wypłatach kredytów między pierwotnym i wtórnym rynkiem nieruchomości, jasne jest, że różnice te znacząco wpływają na strategie finansowe nabywców. Na rynku pierwotnym, rodzaje pożyczek są skonstruowane tak, aby zapewniać fundusze etapami, odpowiadającymi postępowi budowy, co może prowadzić do wyższych kosztów całkowitych ze względu na odroczone spłaty kapitału do czasu ukończenia. W przeciwieństwie do tego, pożyczki na rynku wtórnym są zazwyczaj wypłacane jako pojedyncza płatność po przeniesieniu własności, umożliwiając kupującym natychmiastowe rozpoczęcie spłaty zarówno kapitału, jak i odsetek. Ta prostota pomaga w budżetowaniu miesięcznych kosztów. Dodatkowo, rynek pierwotny często wymaga bardziej skomplikowanej dokumentacji do zatwierdzenia, co czyni go bardziej skomplikowanym procesem w porównaniu do prostych transakcji powszechnych na rynku wtórnym.
Struktura spłaty
Struktura spłaty kredytów na nieruchomości odgrywa kluczową rolę w kształtowaniu naszych strategii finansowych jako nabywców. Na rynku pierwotnym spłacamy odsetki tylko do momentu ukończenia budowy, odraczając spłatę kapitału. Takie podejście może prowadzić do wyższych kosztów ogólnych i długoterminowego zobowiązania finansowego. Z kolei na rynku wtórnym natychmiast rozpoczynamy spłatę zarówno kapitału, jak i odsetek, co upraszcza nasze budżetowanie. Ta natychmiastowa spłata zapewnia nam elastyczność spłaty, pozwalając na bardziej przejrzyste prognozowanie finansowe. Rozliczając nasze zobowiązania hipoteczne od samego początku, możemy skuteczniej zarządzać naszymi przepływami pieniężnymi. Ostatecznie, zrozumienie tych różnych struktur spłaty znacząco wpływa na nasze długoterminowe planowanie finansowe i wpływa na nasze ogólne zarządzanie kosztami jako nabywców domów.
Skutki podatkowe
Rozważając konsekwencje podatkowe zakupu nieruchomości, kluczowe jest porównanie stawek między rynkiem pierwotnym i wtórnym. Podczas gdy kupujący na rynku wtórnym muszą zmierzyć się z 2% podatkiem od czynności cywilnoprawnych, osoby kupujące na rynku pierwotnym korzystają ze zwolnień, które mogą znacznie obniżyć ich początkowe koszty. Zrozumienie tych różnic pozwala nam dokładniej zaplanować budżet naszej ogólnej inwestycji w nieruchomości.
Porównanie stawek podatkowych
Choć poruszanie się po podatkowym krajobrazie może wydawać się zniechęcające, zrozumienie różnic w konsekwencjach podatkowych pomiędzy pierwotnym i wtórnym rynkiem nieruchomości jest kluczowe dla każdego kupującego. Na rynku wtórnym mamy do czynienia z 2% podatkiem od czynności cywilnoprawnych (PCC) od nabycia nieruchomości, chyba że kupujemy nieruchomości fakturowane z VAT od firm. Z kolei nieruchomości na rynku pierwotnym są zwolnione z tego podatku, gdyż ich ceny zawierają już podatek VAT. Zwolnienie to może prowadzić do niższych kosztów początkowych, zapewniając przewagę finansową kupującym. Ponieważ angażujemy się w planowanie finansowe, rozpoznanie tych obowiązków podatkowych jest niezbędne do skutecznego budżetowania i określenia całkowitego kosztu nabycia nieruchomości. Ostatecznie te różnice podatkowe mogą znacząco wpłynąć na nasze decyzje inwestycyjne.
Zwolnienia dla rynku pierwotnego
Badając pierwotny rynek nieruchomości, zauważamy, że kupujący korzystają ze znacznych zwolnień podatkowych, które mogą usprawnić proces zakupu. Jedną z korzyści na rynku pierwotnym jest zwolnienie z 2% podatku od czynności cywilnoprawnych (PCC), zwykle obowiązującego na rynku wtórnym. Zwolnienie to pozwala na znaczne oszczędności podatkowe, ponieważ nieruchomości z rynku pierwotnego zazwyczaj zawierają podatek VAT, zastępując konieczność stosowania PCC.
| Rodzaj podatku | Rynek pierwotny | Rynek wtórny |
|---|---|---|
| Podatek od czynności cywilnoprawnych | Zwolniony | 2% |
| VAT | Wliczony w cenę | Nie dotyczy |
| Całkowity koszt nabycia | Generalnie niższy | Wyższy ze względu na PCC |
| Złożoność transakcji | Prostszy proces | Dodatkowe obciążenie |
| Planowanie finansowe | Łatwiejsze budżetowanie | Bardziej złożone |
Zrozumienie tych implikacji jest niezbędne do skutecznego planowania finansowego.
Budżetowanie kosztów podatkowych
Zrozumienie skutków podatkowych nabycia nieruchomości ma kluczowe znaczenie dla skutecznego budżetowania, zwłaszcza że mogą się one znacznie różnić między rynkiem pierwotnym i wtórnym. Angażując się w planowanie podatkowe, powinniśmy wziąć pod uwagę kilka kluczowych czynników dla prognozowania finansowego:
- 2% podatek od czynności cywilnoprawnych (PCC) obowiązujący na rynku wtórnym.
- Zwolnienie z PCC na rynku pierwotnym, ponieważ ceny zawierają podatek VAT.
- Potencjalne różnice w początkowych kosztach nabycia między rynkami.
- Znaczenie zrozumienia obowiązków podatkowych w celu uniknięcia nieoczekiwanych wydatków.
- Ogólny wpływ kosztów podatkowych na nasz budżet i perspektywy finansowe.
Wymagana dokumentacja
Kiedy poruszamy się po świecie finansowania nieruchomości, wymagana dokumentacja może się znacznie różnić na rynku pierwotnym i wtórnym. Na rynku pierwotnym mamy do czynienia z obszerną listą kontrolną dokumentacji, która obejmuje pozwolenia na budowę, umowy budowlane i wyciągi z rejestru gruntów. Ta obszerna dokumentacja jest niezbędna do zapewnienia zgodności i nadzoru, ale często prowadzi do wyzwań związanych z finansowaniem i dłuższego procesu zatwierdzania kredytu. Tymczasem rynek wtórny upraszcza sprawy, wymagając głównie aktu kupna i dowodu braku zaległości. Dodatkowo, zabezpieczenie notarialnej umowy deweloperskiej na rynku pierwotnym zwiększa zarówno koszty, jak i złożoność, podczas gdy transakcje wtórne zazwyczaj omijają ten krok. Zrozumienie tych różnic ma kluczowe znaczenie dla płynniejszego finansowania.
Wymagania dotyczące umowy kredytu
Gdy weźmiemy pod uwagę wymogi dotyczące umów kredytowych, różnice między rynkiem pierwotnym i wtórnym stają się jasne. Na rynku pierwotnym konieczność zawarcia notarialnej umowy deweloperskiej zwiększa złożoność dokumentacji, wpływając na nasze terminy zatwierdzania pożyczek. Z kolei rynek wtórny oferuje bardziej usprawniony proces, pozwalając nam skupić się na mniejszej liczbie dokumentów niezbędnych do przeniesienia własności.
Konieczność zawarcia notarialnej umowy deweloperskiej
Poruszając się w zawiłościach finansowania nieruchomości, musimy zdawać sobie sprawę, że zawarcie notarialnej umowy deweloperskiej jest niezbędne na rynku pierwotnym. Ten wymóg prawny chroni zarówno kupujących, jak i deweloperów, zapewniając płynniejszy przebieg transakcji. Wiąże się on jednak z opłatami notarialnymi, które mogą wpłynąć na ogólną cenę zakupu.
Kluczowe aspekty tej umowy obejmują:
- Ochrona prawna dla kupujących
- Zobowiązania dewelopera dotyczące jakości konstrukcji
- Wspólne opłaty notarialne między stronami
- Szerokie wymagania dotyczące dokumentacji
- Większa złożoność w porównaniu z transakcjami na rynku wtórnym
Podczas gdy umowy te promują prostotę transakcji pod pewnymi względami, wymagają one również dokładnej weryfikacji przed zatwierdzeniem pożyczki. Zrozumienie tej konieczności pomaga nam podejść do finansowania na rynku pierwotnym z świadomymi oczekiwaniami.
Porównanie złożoności dokumentacji
Poruszanie się po wymaganiach dokumentacyjnych związanych z finansowaniem nieruchomości ujawnia znaczące różnice pomiędzy rynkiem pierwotnym i wtórnym. Na rynku pierwotnym mamy do czynienia z rozbudowaną dokumentacją, w tym notarialnymi umowami deweloperskimi, pozwoleniami na budowę i wyciągami z ksiąg wieczystych. Ta złożoność często komplikuje nasze strategie finansowania i prowadzi do dłuższego czasu zatwierdzenia kredytu. Z drugiej strony, transakcje na rynku wtórnym zazwyczaj wymagają prostszych dokumentów, takich jak akt kupna i dowód braku zaległości, dzięki czemu proces jest bardziej wydajny. Trendy rynkowe wyraźnie wskazują, że dodatkowe dokumenty techniczne i budowlane wymagane przez kredytodawców na rynku pierwotnym mogą jeszcze bardziej opóźnić finansowanie. Dzięki zrozumieniu złożoności dokumentacji możemy lepiej poruszać się po naszych opcjach i podejmować świadome decyzje w oparciu o unikalne wymagania każdego rynku.
Proces przeniesienia własności
Zrozumienie procesu przeniesienia własności jest kluczowe dla zapewnienia płynnej transakcji w finansowaniu nieruchomości. Poruszając się po trendach rynkowych, dostrzegamy wyraźne różnice między rynkami pierwotnymi i wtórnymi, które mogą wpływać na nasze możliwości inwestycyjne. Kluczowe kwestie obejmują:
- Rynek pierwotny wymaga notarialnej umowy deweloperskiej, co zwiększa ochronę prawną, ale wiąże się z dodatkowymi kosztami.
- Rynek wtórny często korzysta z umów przedwstępnych, co upraszcza proces.
- Obszerna dokumentacja, w tym pozwolenia na budowę, jest obowiązkowa w przypadku kredytów na rynku pierwotnym.
- Niezbędne dokumenty dotyczące zakupu na rynku wtórnym są zazwyczaj ograniczone do aktu kupna.
- Terminy przeniesienia własności różnią się: przed wypłatą pożyczki na rynku pierwotnym i po niej na rynku wtórnym.
Kiedy wybrać rynek pierwotny lub wtórny
Podejmując decyzję, czy inwestować na pierwotnym czy wtórnym rynku nieruchomości, powinniśmy dokładnie rozważyć nasze priorytety i potrzeby. Jeśli nasze preferencje rynkowe skłaniają się ku spersonalizowaniu i zupełnie nowym nieruchomościom, rynek pierwotny może być bardziej odpowiedni. Tutaj możemy spersonalizować nasze domy i skorzystać z gwarancji dewelopera. Jeśli jednak szukamy miejsca do natychmiastowego zamieszkania i potencjalnie niższych kosztów ogólnych, rynek wtórny jest atrakcyjny. Nieruchomości tutaj często mają ukryte problemy, więc nasze strategie inwestycyjne powinny obejmować dokładne inspekcje. Musimy również rozważyć wyższe koszty początkowe na rynku pierwotnym w porównaniu z szybszym dostępem do domów na rynku wtórnym. Ostatecznie, kluczowe jest dostosowanie naszych decyzji do naszych celów finansowych.
Standardy nieruchomości na rynku pierwotnym i wtórnym
Wybór między pierwotnym a wtórnym rynkiem nieruchomości wiąże się nie tylko z kwestiami finansowymi, ale także z oceną standardów nieruchomości. Musimy zdawać sobie sprawę z tego, jak estetyka nieruchomości i preferencje nabywców kształtują nasze wybory. Oto kilka kluczowych różnic:
- Nieruchomości z rynku pierwotnego zazwyczaj są w „standardzie deweloperskim” i wymagają osobistego wykończenia.
- Nieruchomości z rynku wtórnego są zazwyczaj w pełni wykończone, co pozwala na natychmiastowe wprowadzenie się.
- Stan nieruchomości na rynku wtórnym może się znacznie różnić, często ukrywając kwestie związane z konserwacją.
- Nowe inwestycje na rynku pierwotnym mogą oferować nowoczesne udogodnienia.
Koszty zakupu na rynku pierwotnym i wtórnym
Oceniając koszty zakupu związane z pierwotnym i wtórnym rynkiem nieruchomości, musimy wziąć pod uwagę różne implikacje finansowe, które bezpośrednio wpływają na nasze decyzje inwestycyjne. Ostatnie trendy rynkowe pokazują, że nowe nieruchomości na rynku pierwotnym odnotowały średni wzrost cen o 18% rok do roku, w porównaniu do 12% na rynku wtórnym. Chociaż nabywcy nieruchomości z rynku pierwotnego korzystają ze zwolnień, takich jak 2% podatek od czynności cywilnoprawnych, często muszą zmierzyć się z wyższymi kosztami początkowymi ze względu na dodatkowe opcje finansowania budowy i dostosowywania. Z kolei zakupy na rynku wtórnym generalnie wiążą się z niższymi kosztami początkowymi. Ostatecznie na całkowite koszty zakupu wpływają takie czynniki jak lokalizacja, stan nieruchomości i reputacja dewelopera, co sprawia, że dokładna analiza jest niezbędna dla każdego inwestora.
Różnice w kosztach podatkowych na rynku pierwotnym i wtórnym
Zrozumienie różnic w kosztach podatkowych pomiędzy pierwotnym i wtórnym rynkiem nieruchomości jest niezbędne do podejmowania świadomych decyzji inwestycyjnych. Różnice te mogą znacząco wpłynąć na nasze planowanie finansowe i budżetowanie. Oto kluczowe punkty do rozważenia:
- Kupujący na rynku wtórnym ponoszą 2% podatek od czynności cywilnoprawnych (PCC) od nabycia nieruchomości.
- Zakupy na rynku pierwotnym zazwyczaj zawierają podatek VAT, co zwalnia kupujących z podatku PCC.
- Zwolnienie to prowadzi do niższych kosztów początkowych dla nabywców z rynku pierwotnego.
- W przypadku nieruchomości fakturowanych VAT na rynku wtórnym, podatek PCC może nie mieć zastosowania, zmieniając sytuację finansową.
- Zrozumienie tych obowiązków podatkowych ma kluczowe znaczenie dla optymalizacji naszej strategii inwestycyjnej.
Zalety rynku pierwotnego

Pierwotny rynek nieruchomości oferuje liczne korzyści, które mogą znacząco poprawić nasze doświadczenie inwestycyjne. Jedną z kluczowych korzyści jest dostępność opcji dostosowywania; możemy dostosować układy i projekty wnętrz do naszych osobistych preferencji, tworząc przestrzeń, w której naprawdę czujemy się jak w domu. Dodatkowo, nabywcy mogą skorzystać z korzyści gwarancyjnych od deweloperów, które obejmują usterki przez okres do pięciu lat, zapewniając spokój ducha w przypadku problemów budowlanych. Nowoczesne udogodnienia wspólne często zawarte w nowych inwestycjach, takie jak place zabaw czy siłownie, dodatkowo wzbogacają nasze środowisko życia. Co więcej, zakup na rynku pierwotnym może zwolnić nas z 2% podatku od czynności cywilnoprawnych (PCC), obniżając początkowe koszty nabycia.
Wady rynku pierwotnego
Rozważając rynek pierwotny, powinniśmy mieć na uwadze kilka istotnych wad. Dłuższy czas oczekiwania na ukończenie nieruchomości może opóźnić nasze plany, a wyższe koszty początkowe mogą nadwyrężyć nasze finanse. Dodatkowo, ryzyko związane z deweloperami może wprowadzać niepewność, którą musimy dokładnie ocenić.
Dłuższy czas oczekiwania
Chociaż możemy sobie wyobrazić ekscytację związaną z zakupem nowej nieruchomości, dłuższy czas oczekiwania na rynku pierwotnym może znacznie osłabić ten entuzjazm. Oczekiwanie na odbiór mieszkania, często trwające nawet 2 lata (w zależności od tego na jakim etapie budowy zakupiliśmy mieszkanie), mogą skomplikować naszą podróż inwestycyjną w nieruchomości. Oto kilka kluczowych punktów do rozważenia:
- Zwiększone koszty finansowania podczas oczekiwania.
- Ciągłe spłaty odsetek od pożyczek do czasu ukończenia inwestycji.
- Konieczność utrzymania obecnych warunków życia.
- Potencjalne zakłócenia w planowaniu finansowym.
- Niepewność związana z terminami budowy.
Czynniki te nie tylko przedłużają nasze obciążenie finansowe, ale także ograniczają naszą zdolność do wprowadzenia się i cieszenia się nowym domem, co stanowi wyraźny kontrast z natychmiastową dostępnością typową dla rynku wtórnego.
Wyższe koszty początkowe
Chociaż zakup na rynku pierwotnym może być ekscytującą perspektywą, musimy wziąć pod uwagę wyższe koszty początkowe, które się z nim wiążą. Nieruchomości na tym rynku zazwyczaj wymagają etapowych wypłat kredytu powiązanych z postępem budowy, co może zawyżać całkowite koszty finansowania. Chociaż płacimy odsetki tylko do ostatniej wypłaty kredytu, to odroczenie spłaty kapitału często prowadzi do wyższych kosztów długoterminowych. Ostatnie trendy rynkowe wskazują na 18% wzrost cen rok do roku dla nowych nieruchomości, co sygnalizuje znaczne zobowiązania finansowe od samego początku. Dodatkowo, stosowane strategie finansowania wymagają obszernej dokumentacji technicznej, co komplikuje i wydłuża proces zatwierdzania kredytu, a tym samym dodatkowo podnosi koszty początkowe. Zrozumienie tych czynników ma kluczowe znaczenie przy rozważaniu naszych opcji inwestycyjnych.
Ryzyka związane z deweloperem
Inwestowanie na rynku pierwotnym wiąże się ze znacznym ryzykiem deweloperskim, które musimy dokładnie ocenić. Zrozumienie tego ryzyka pomaga nam podejmować świadome decyzje:
- Niewypłacalność dewelopera może prowadzić do opóźnień w realizacji projektów lub ich anulowania, wpływając na nasze finanse.
- Długi, 2-3-letni okres oczekiwania na ukończenie nieruchomości stwarza niepewność, szczególnie dla osób potrzebujących natychmiastowego mieszkania.
- Nieruchomości często są w standardowym stanie deweloperskim, co wymaga dodatkowych inwestycji w wykończenie i umeblowanie.
- Na nowo zagospodarowanych obszarach brakuje ustabilizowanych społeczności, co skutkuje niewystarczającą infrastrukturą i udogodnieniami.
- Wyższe ceny na rynku pierwotnym mogą nadwyrężyć nasze budżety, szczególnie w popularnych lokalizacjach.
Zalety rynku wtórnego
Kiedy badamy zalety rynku wtórnego, szybko dostrzegamy jego atrakcyjność dla nabywców poszukujących natychmiastowego zamieszkania i ustabilizowanych dzielnic. Jedną z głównych korzyści dla kupujących jest natychmiastowa dostępność nieruchomości, co pozwala nam wprowadzić się bez długiego czasu oczekiwania typowego dla nowych mieszkań. Dodatkowo, możemy zebrać spostrzeżenia z pierwszej ręki od obecnych mieszkańców na temat nieruchomości i jej otoczenia, co usprawnia nasz proces decyzyjny. Wiele domów na rynku wtórnym jest wykończonych i często w pełni umeblowanych, co zmniejsza potrzebę kosztownych remontów. Cieszymy się również większą elastycznością w wyborze lokalizacji, ponieważ domy te często znajdują się w dobrze rozwiniętych społecznościach. Wreszcie, możliwość negocjowania cen może prowadzić do lepszych ofert, czyniąc rynek wtórny atrakcyjną opcją dla doświadczonych nabywców.
Wady rynku wtórnego
Podczas gdy rynek wtórny oferuje atrakcyjne opcje dla potencjalnych właścicieli domów, ma on również kilka wad, które musimy dokładnie rozważyć. Kwestie te mogą znacząco wpłynąć na nasze doświadczenie zakupowe i ogólną kondycję finansową:
- Nieruchomości mogą nie odpowiadać osobistym preferencjom ze względu na remonty przeprowadzone przez poprzednich właścicieli.
- Starsze budynki często kryją w sobie ukryte koszty związane z konserwacją i naprawami.
- Mamy do czynienia z 2% podatkiem od czynności cywilnoprawnych (PCC), co zwiększa całkowite koszty zakupu.
- Natychmiastowe remonty mogą zwiększyć całkowite wydatki przekraczające nasz budżet.
- Chociaż istnieje możliwość negocjacji ceny, niepewność co do stanu nieruchomości może stanowić długoterminowe ryzyko finansowe.
Zrozumienie tych czynników pomaga nam podejmować świadome decyzje i unikać pułapek na naszej drodze do zakupu domu.
Często zadawane pytania
Jakie są typowe stopy procentowe dla kredytów na rynku pierwotnym i wtórnym?
Analizując typowe oprocentowanie kredytów na rynku pierwotnym i wtórnym, zauważamy wyraźne różnice. Ogólnie rzecz biorąc, kredyty na rynku pierwotnym mają nieco wyższe oprocentowanie ze względu na ryzyko budowlane i etapowe wypłaty. Z kolei pożyczki na rynku wtórnym często oferują bardziej konkurencyjne oprocentowanie, ponieważ dotyczą nieruchomości o ugruntowanej pozycji i niższym ryzyku. To porównanie rynkowe podkreśla, w jaki sposób na wybory kredytobiorców może wpływać wiarygodność deweloperów i stan nieruchomości, wpływając na ogólne strategie finansowania.
Czym różni się proces zatwierdzania kredytu na obu rynkach?
Kiedy myślimy o procesie zatwierdzania, przypomina to porównywanie jabłek do pomarańczy. Kryteria zatwierdzania na rynku podstawowym często wymagają obszernej dokumentacji, co prowadzi do dłuższych terminów składania wniosków. Mamy do czynienia z rygorystyczną kontrolą związaną z etapami budowy, podczas gdy rynek wtórny upraszcza sprawy dzięki mniejszej liczbie dokumentów i szybszym zatwierdzeniom. Oznacza to, że możemy spodziewać się płynniejszej ścieżki na rynku wtórnym, co czyni go atrakcyjną opcją dla wielu nabywców poszukujących efektywności.
Czy istnieją rządowe zachęty do zakupów na obu rynkach?
Jeśli chodzi o zachęty rządowe do zakupu nieruchomości, zauważamy różne programy dostępne na obu rynkach. W przypadku rynku pierwotnego, programy rządowe często oferują pomoc finansową, taką jak ulgi podatkowe i niskooprocentowane pożyczki, aby zachęcić nowych właścicieli domów. Z kolei nabywcy na rynku wtórnym mogą skorzystać z zachęt mających na celu renowację lub poprawę efektywności energetycznej. Zrozumienie tych opcji może pomóc nam w podejmowaniu świadomych decyzji i zmaksymalizowaniu dostępnego wsparcia finansowego podczas zakupu nieruchomości.
Na dziś rząd intensywnie pracuje nad przyszłym startem programu „Pierwsze klucze”, który ma ruszyć w drugiej połowie 2025 r., jednak jego szczegóły mogą jeszcze ulec zmianie – warto śledzić oficjalne komunikaty.
Jakie czynniki wpływają na wartość nieruchomości na rynku pierwotnym?
Gdy rozważamy wartość nieruchomości na rynku pierwotnym, w grę wchodzi kilka czynników. Kluczowe znaczenie ma pożądana lokalizacja; nieruchomości w dobrze ugruntowanych dzielnicach zazwyczaj mają wyższą wartość. Dodatkowo, udogodnienia nieruchomości znacząco wpływają na atrakcyjność, ponieważ nowoczesne funkcje i energooszczędne technologie przyciągają więcej kupujących. Nie możemy również ignorować reputacji dewelopera, która wpływa na ceny. Ostatecznie trendy rynkowe i opcje personalizacji mogą jeszcze bardziej podnieść wartość nieruchomości, tworząc dynamiczny krajobraz dla potencjalnych nabywców.
Powiązane artykuły
Jakich błędów unikać przy kredycie hipotecznym?
Kredyt hipoteczny może umożliwić zakup własnego mieszkania lub domu, ale jednocześnie jest zobowiązaniem, które zwykle pozostaje z kredytobiorcą przez kilkanaście […]
Gdzie najlepiej kupić małe mieszkanie?
W przypadku małego mieszkania lokalizacja często ma większe znaczenie niż sam metraż. Dobrze położona kawalerka lub kompaktowe mieszkanie dwupokojowe może […]
Jak ocenić trendy na rynku nieruchomości inwestycyjnych
Dobra lokalizacja inwestycyjna nie zawsze oznacza najpopularniejszy adres w mieście. Czasem większy potencjał mają miejsca, które dopiero zyskują znaczenie dzięki […]