
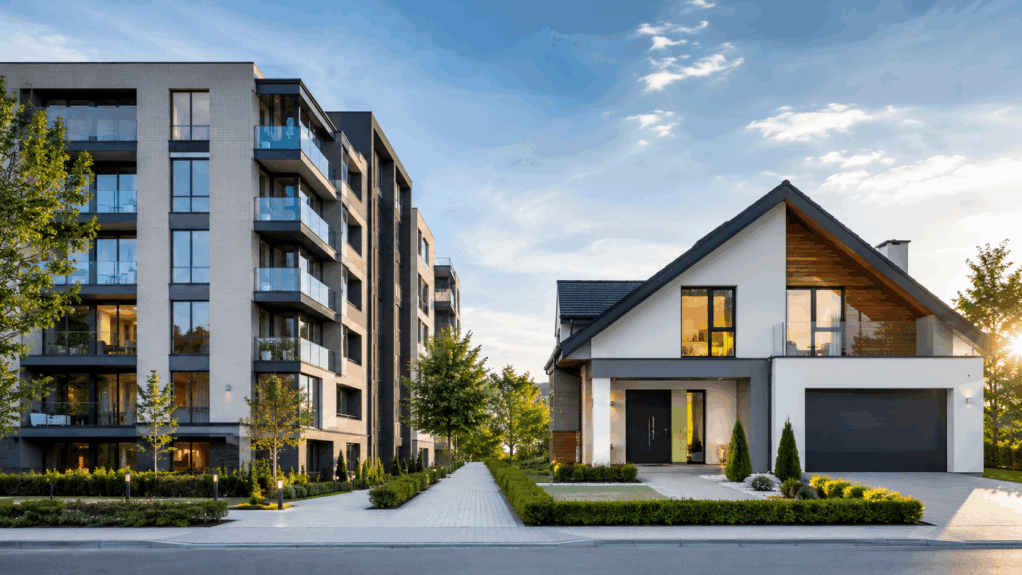
Dom czy mieszkanie pod inwestycje? Różnice i koszty
Zakup nieruchomości pod inwestycję wymaga spojrzenia nie tylko na cenę, metraż i lokalizację. Mieszkanie oraz dom mogą przynosić zysk, ale działają według innych zasad. Różnią się kosztami utrzymania, grupą najemców, płynnością sprzedaży, sposobem zarządzania i potencjałem wzrostu wartości. Dobrze dobrana nieruchomość powinna pasować do budżetu inwestora, jego planu działania oraz poziomu zaangażowania, jaki chce poświęcić na obsługę najmu.
Zakup nieruchomości od lat jest jednym z najczęściej wybieranych sposobów lokowania kapitału. Dla wielu inwestorów to bezpieczniejsza i bardziej zrozumiała forma inwestowania niż instrumenty finansowe, ponieważ mieszkanie lub dom są realnym aktywem, które można wynająć, sprzedać, przekazać rodzinie albo wykorzystać na własne potrzeby. Nie oznacza to jednak, że każda nieruchomość działa tak samo i daje podobny zwrot.
Najczęstszy dylemat inwestora dotyczy wyboru między mieszkaniem a domem. Na pierwszy rzut oka decyzja może wydawać się prosta. Mieszkanie zwykle jest tańsze, łatwiej je wynająć i szybciej sprzedać. Dom daje większą powierzchnię, działkę, większą niezależność i szersze możliwości aranżacyjne. W praktyce różnice są znacznie głębsze, a każda z tych opcji wymaga innej strategii.
Mieszkanie lepiej sprawdza się u inwestorów, którzy szukają względnie przewidywalnego produktu inwestycyjnego. Taki lokal jest łatwiejszy w obsłudze, bardziej zrozumiały dla rynku i często szybciej znajduje najemcę. Dom natomiast może być atrakcyjny dla osób, które myślą długoterminowo, mają większy kapitał i są gotowe na bardziej złożone zarządzanie nieruchomością. Może też oferować większą elastyczność, szczególnie gdy inwestor planuje wynajem rodzinny, najem dla pracowników, podział funkcji albo późniejszą sprzedaż po wzroście wartości gruntu.
Decyzja nie powinna wynikać wyłącznie z tego, która nieruchomość bardziej się podoba. Przy inwestowaniu liczy się chłodna kalkulacja: zakup, koszty utrzymania, popyt, potencjalni najemcy, ryzyko pustostanów, podatki, remonty, standard techniczny oraz możliwość wyjścia z inwestycji. Mieszkanie i dom mogą być dobrym wyborem, ale pod warunkiem, że są dopasowane do konkretnego celu.
Cena zakupu i próg wejścia w inwestycję
Jedną z najważniejszych różnic między mieszkaniem a domem jest cena zakupu. Mieszkania zwykle mają niższy próg wejścia, szczególnie jeśli inwestor wybiera lokal o mniejszym metrażu. Kawalerka, mieszkanie dwupokojowe lub kompaktowy lokal trzypokojowy w dobrej lokalizacji często wymaga mniejszego kapitału niż dom z działką. To sprawia, że mieszkania są bardziej dostępne dla początkujących inwestorów.
Niższy próg wejścia ma duże znaczenie także przy finansowaniu kredytem. Bank może inaczej oceniać zdolność kredytową przy zakupie mieszkania, a inaczej przy domu, zwłaszcza jeśli nieruchomość wymaga dodatkowych nakładów. W przypadku domu trzeba uwzględnić nie tylko cenę samego budynku, ale również stan działki, ogrodzenie, dojazd, instalacje, garaż, ogród, przyłącza oraz ewentualne prace zewnętrzne. Czasem cena ofertowa nie pokazuje pełnej skali wydatków.
Mieszkanie jest często łatwiejsze do porównania z innymi ofertami. Inwestor może zestawić lokale w podobnym metrażu, w tej samej dzielnicy, o podobnym standardzie i szybko ocenić, czy cena jest rynkowa. W przypadku domów porównanie bywa trudniejsze, ponieważ każda nieruchomość ma więcej indywidualnych cech. Liczy się wielkość działki, układ budynku, rok budowy, technologia, stan dachu, sposób ogrzewania, standard ogrodu, dostęp do drogi i sąsiedztwo.
Dom wymaga zwykle większego kapitału na start, ale może też dawać większe możliwości. Jeśli inwestor kupi nieruchomość w rozwijającej się lokalizacji, wartość działki może z czasem znacząco wzrosnąć. Dom można też rozbudować, podzielić funkcjonalnie, dostosować do najmu dla większej grupy osób albo sprzedać innemu typowi klienta. Większy potencjał często idzie jednak w parze z większym ryzykiem i wyższymi kosztami.
Przy analizie ceny zakupu warto uwzględnić:
- cenę nieruchomości,
- koszty notarialne i podatkowe,
- prowizję pośrednika, jeśli występuje,
- koszt kredytu,
- koszt remontu lub wykończenia,
- zakup wyposażenia,
- wydatki na utrzymanie przed znalezieniem najemcy,
- rezerwę finansową na nieprzewidziane prace.
Mieszkanie zazwyczaj pozwala szybciej rozpocząć inwestowanie. Dom częściej wymaga większego przygotowania, dokładniejszej analizy technicznej i większej poduszki finansowej.
Grupa najemców i popyt na rynku
Mieszkania i domy przyciągają różne grupy najemców. To jedna z kluczowych różnic, ponieważ inwestycja zarabia dopiero wtedy, gdy znajduje osobę gotową regularnie płacić czynsz. Nawet atrakcyjna nieruchomość może nie przynosić oczekiwanych zysków, jeśli nie odpowiada realnym potrzebom lokalnego rynku.
Mieszkania są najbardziej uniwersalne. Kawalerki i lokale dwupokojowe wybierają single, studenci, młode pary, osoby rozpoczynające pracę w mieście, pracownicy kontraktowi oraz osoby, które chcą mieszkać blisko centrum, uczelni, biur lub komunikacji publicznej. Większe mieszkania mogą być atrakcyjne dla rodzin, kilkuosobowych grup najemców albo osób pracujących zdalnie, które potrzebują dodatkowego pokoju.
Domy trafiają do węższej grupy odbiorców. Najczęściej interesują rodziny z dziećmi, osoby ceniące prywatność, najemców relokowanych służbowo, pracowników wyższego szczebla, firmy szukające zakwaterowania dla kadry albo grupy pracowników. Dom może też sprawdzić się w najmie krótkoterminowym, jeśli znajduje się w atrakcyjnej lokalizacji wypoczynkowej, podmiejskiej lub dobrze skomunikowanej z ważnymi punktami regionu.
Popyt na mieszkania bywa bardziej stabilny, zwłaszcza w miastach z rynkiem pracy, uczelniami, usługami i rozwiniętą komunikacją. Mieszkanie o dobrym układzie i rozsądnym metrażu łatwiej dopasować do zmieniających się potrzeb najemców. Nawet jeśli jedna grupa odbiorców traci zainteresowanie, często można skierować ofertę do innej.
Dom wymaga dokładniejszego rozpoznania rynku. Nie każda lokalizacja, która jest dobra do zamieszkania na własne potrzeby, będzie dobra inwestycyjnie. Dla rodziny ważna może być szkoła, przedszkole, ogród i spokojne sąsiedztwo. Dla pracowników liczy się dojazd do zakładu pracy, liczba pokoi, miejsca parkingowe i funkcjonalność. Dla najmu premium znaczenie ma standard, prywatność, bezpieczeństwo i estetyka otoczenia.
Przed zakupem warto sprawdzić:
- kto najczęściej wynajmuje nieruchomości w danej lokalizacji,
- jakie metraże najszybciej znikają z rynku,
- jak długo utrzymują się ogłoszenia podobnych nieruchomości,
- jakie są realne stawki czynszu,
- czy okolica przyciąga pracowników, studentów, rodziny czy firmy,
- czy popyt jest sezonowy, czy całoroczny.
Mieszkanie daje zwykle większą płynność najmu. Dom może przynieść wyższy czynsz, ale znalezienie odpowiedniego najemcy może potrwać dłużej.
Koszty utrzymania i bieżąca obsługa nieruchomości
Koszty utrzymania mają ogromny wpływ na rentowność inwestycji. Wysoki czynsz najmu nie zawsze oznacza wysoki zysk. Liczy się to, ile pieniędzy zostaje po odjęciu wszystkich kosztów: opłat administracyjnych, mediów, napraw, podatków, ubezpieczenia, serwisu i okresów bez najemcy.
W mieszkaniu część obowiązków przejmuje wspólnota lub spółdzielnia. Dotyczy to między innymi utrzymania części wspólnych, dachu, elewacji, klatek schodowych, wind, instalacji wspólnych, terenów zielonych czy odśnieżania. Inwestor płaci czynsz administracyjny, ale nie musi samodzielnie organizować większości prac związanych z budynkiem.
Dom daje większą niezależność, ale wymaga większego zaangażowania. Właściciel odpowiada za cały budynek, działkę i otoczenie. Trzeba dbać o dach, elewację, ogrodzenie, ogród, podjazd, instalacje, system ogrzewania, kanalizację, komin, odśnieżanie i ubezpieczenie. Każda awaria obciąża właściciela bezpośrednio.
Koszty domu mogą być bardziej zmienne. Przez kilka miesięcy wydatki mogą być niewielkie, a potem pojawia się konieczność naprawy pieca, wymiany bramy, usunięcia awarii instalacji albo odświeżenia ogrodu. W mieszkaniu również mogą zdarzyć się nieprzewidziane koszty, ale zwykle są one łatwiejsze do przewidzenia i mniej rozbudowane.
W przypadku mieszkania inwestor powinien sprawdzić wysokość czynszu administracyjnego, fundusz remontowy, zaliczki na media i sposób rozliczania kosztów. Ważne jest także to, czy budynek ma windę, halę garażową, monitoring, ochronę, części wspólne albo rozbudowaną infrastrukturę. Im więcej elementów, tym potencjalnie wyższe miesięczne opłaty.
Przy domu trzeba zwrócić uwagę na:
- rodzaj ogrzewania,
- koszty energii,
- stan izolacji,
- stan dachu i elewacji,
- jakość okien,
- sposób odprowadzania ścieków,
- dostęp do kanalizacji,
- koszty pielęgnacji ogrodu,
- konieczność serwisowania instalacji,
- stan ogrodzenia i podjazdu.
Mieszkanie jest zwykle łatwiejsze i tańsze w bieżącej obsłudze. Dom wymaga większej kontroli, ale przy dobrym standardzie technicznym może być atrakcyjny dla najemców gotowych płacić wyższy czynsz za komfort i prywatność.

Rentowność najmu i potencjalny zwrot z inwestycji
Rentowność inwestycji zależy od relacji między ceną zakupu, kosztami utrzymania i możliwym czynszem najmu. Mieszkanie może mieć niższy czynsz nominalny niż dom, ale często daje korzystniejszą relację zysku do poniesionych nakładów. Szczególnie dotyczy to kompaktowych mieszkań w dobrych lokalizacjach.
Małe i średnie mieszkania są popularne, ponieważ łatwo je wynająć i stosunkowo łatwo utrzymać. Dobrze zaprojektowany lokal dwupokojowy może generować stabilny przychód, a jednocześnie nie wymaga tak dużych nakładów jak większy dom. Dla inwestora oznacza to większą przewidywalność i prostsze zarządzanie.
Dom może przynosić wyższy miesięczny czynsz, ale jego zakup i utrzymanie są droższe. Jeśli nieruchomość stoi pusta przez kilka miesięcy, strata jest bardziej odczuwalna. Właściciel nadal ponosi koszty ogrzewania, podatku, ubezpieczenia, pielęgnacji posesji i podstawowego utrzymania. Im wyższe miesięczne koszty stałe, tym większe znaczenie ma ciągłość najmu.
Rentowność domu może być atrakcyjna w konkretnych scenariuszach. Dobrym przykładem jest wynajem dla firmy, najem dla pracowników, wynajem domu rodzinie na dłuższy okres albo zakup nieruchomości w miejscu, gdzie brakuje dużych lokali. Dom z kilkoma sypialniami, miejscami parkingowymi i dobrym dojazdem do strefy gospodarczej może być interesujący dla pracodawców lub zespołów pracowników.
Przy obliczaniu rentowności nie wystarczy porównać czynszu najmu z ceną zakupu. Trzeba uwzględnić wszystkie koszty:
- ratę kredytu, jeśli zakup jest finansowany kredytem,
- czynsz administracyjny lub koszty utrzymania domu,
- podatki,
- ubezpieczenie,
- naprawy,
- okresowe odświeżenie nieruchomości,
- zakup i wymianę wyposażenia,
- koszty obsługi najmu,
- możliwe pustostany.
Warto liczyć rentowność ostrożnie. Lepiej przyjąć niższy czynsz i jeden lub dwa miesiące pustostanu w roku niż zakładać idealny scenariusz. Inwestycja powinna bronić się finansowo także wtedy, gdy rynek chwilowo spowolni albo pojawi się konieczność remontu.
Mieszkanie częściej daje stabilny i powtarzalny zwrot. Dom może oferować większy przychód, ale wymaga lepszego dopasowania do rynku i większej odporności finansowej inwestora.
Płynność sprzedaży i wyjście z inwestycji
Każdy inwestor powinien myśleć nie tylko o zakupie i najmie, ale także o wyjściu z inwestycji. Nieruchomość może być sprzedana po kilku latach, przekazana rodzinie, zamieniona na inną albo wykorzystana jako zabezpieczenie finansowe. Płynność sprzedaży ma duże znaczenie, szczególnie gdy inwestor chce zachować elastyczność.
Mieszkania są zwykle bardziej płynne niż domy. Wynika to z większej liczby potencjalnych kupujących. Lokal mieszkalny może zainteresować singla, parę, rodzinę, inwestora, osobę kupującą pierwszą nieruchomość albo klienta szukającego mieszkania dla dziecka. Im bardziej uniwersalny układ i lepsza lokalizacja, tym łatwiej znaleźć nabywcę.
Domy sprzedają się często dłużej, ponieważ wymagają większego budżetu i bardziej sprecyzowanych potrzeb. Kupujący analizuje nie tylko powierzchnię użytkową, ale także działkę, stan techniczny, ogrzewanie, koszty utrzymania, dojazd, sąsiedztwo, odległość od szkoły, jakość drogi i możliwość rozbudowy. Proces decyzyjny jest zwykle dłuższy.
Płynność mieszkania zależy od kilku czynników. Najłatwiej sprzedać lokale o funkcjonalnych układach, w lokalizacjach z dostępem do komunikacji, usług i miejsc pracy. Zbyt duże mieszkania, nietypowe układy albo lokale z wysokimi kosztami utrzymania mogą wymagać dłuższego czasu sprzedaży, ale nadal zwykle mają szerszą grupę odbiorców niż domy.
W przypadku domu istotne znaczenie ma działka. Dobrze położony grunt może być dużym atutem, szczególnie w miejscach, gdzie brakuje terenów pod zabudowę. Z drugiej strony dom w słabej lokalizacji, z trudnym dojazdem lub wysokimi kosztami modernizacji może być trudny do sprzedaży, nawet jeśli sam budynek wygląda atrakcyjnie.
Przy planowaniu wyjścia z inwestycji warto zadać sobie kilka pytań:
- kto może kupić tę nieruchomość za kilka lat,
- czy układ będzie nadal funkcjonalny,
- czy lokalizacja ma potencjał rozwoju,
- czy nieruchomość nie będzie zbyt droga w utrzymaniu,
- czy standard techniczny nie wymaga dużych nakładów,
- czy oferta będzie konkurencyjna wobec nowych inwestycji.
Mieszkanie daje większą elastyczność przy sprzedaży. Dom może przynieść wysoki zysk kapitałowy, ale zwykle wymaga dłuższego horyzontu inwestycyjnego i większej cierpliwości.
Lokalizacja mieszkania i domu – inne kryteria wyboru
Lokalizacja jest jednym z najważniejszych czynników inwestycyjnych, ale dla mieszkania i domu oznacza coś trochę innego. Przy mieszkaniu duże znaczenie ma bliskość centrum, komunikacji publicznej, uczelni, biur, sklepów, usług i terenów rekreacyjnych. Najemcy często wybierają mieszkanie po to, aby ograniczyć czas dojazdów i mieć wygodny dostęp do codziennych spraw.
W przypadku domów liczy się nie tylko dostępność usług, ale także komfort otoczenia. Najemca domu może akceptować dalszą odległość od centrum, jeśli w zamian otrzymuje ogród, prywatność, większą powierzchnię, garaż i spokojne sąsiedztwo. Ważny jest jednak dobry dojazd do miasta, pracy, szkoły lub głównych tras.
Mieszkanie w dobrej lokalizacji miejskiej może być atrakcyjne przez wiele lat, nawet jeśli nie ma dużego metrażu. Dla najemcy liczy się funkcjonalność i wygoda. Bliskość przystanków, sklepów, przychodni, restauracji, terenów zielonych i miejsc pracy zwiększa szanse na szybkie wynajęcie lokalu. To szczególnie ważne przy najmie długoterminowym.
Dom z kolei może zyskać na wartości, jeśli znajduje się w rozwijającej się części miasta lub na dobrze skomunikowanych obrzeżach. Nowe drogi, szkoły, sklepy, przedszkola, tereny rekreacyjne i inwestycje usługowe mogą podnosić atrakcyjność lokalizacji. Inwestor powinien jednak sprawdzić plany zagospodarowania, sąsiedztwo i kierunek rozwoju okolicy.
Błędem jest ocenianie domu według tych samych kryteriów co mieszkania. Dom nie musi być w ścisłym centrum, aby był atrakcyjny. Musi natomiast oferować realną wartość dla swojej grupy docelowej. Dla rodziny będzie to bezpieczeństwo, ogród, szkoła i przestrzeń. Dla firmy może to być liczba pokoi, parking i szybki dojazd do miejsca pracy.
Przy mieszkaniu warto analizować:
- dostęp do komunikacji miejskiej,
- bliskość uczelni i biur,
- sąsiedztwo sklepów i usług,
- bezpieczeństwo okolicy,
- poziom hałasu,
- dostępność miejsc parkingowych,
- standard budynku i części wspólnych.
Przy domu warto sprawdzić:
- dojazd do miasta,
- jakość drogi dojazdowej,
- dostęp do szkół i przedszkoli,
- sąsiedztwo innych domów,
- uzbrojenie terenu,
- plany rozwoju okolicy,
- potencjalne uciążliwości, takie jak hałas, przemysł lub ruch tranzytowy.
Dobra lokalizacja dla mieszkania oznacza przede wszystkim wygodę miejskiego życia. Dobra lokalizacja dla domu łączy dostępność z przestrzenią, prywatnością i przewidywalnym rozwojem otoczenia.
Ryzyko pustostanów i stabilność najmu
Pustostan to jeden z największych wrogów inwestora. Nieruchomość bez najemcy nie przynosi przychodu, ale nadal generuje koszty. Ryzyko pustostanu zależy od lokalizacji, ceny, standardu, sezonowości i dopasowania oferty do rynku. Mieszkania i domy różnią się pod tym względem wyraźnie.
Mieszkania zwykle łatwiej wynająć ponownie po wyprowadzce najemcy. Dotyczy to szczególnie lokali o popularnym metrażu, dobrym układzie i rozsądnej cenie. Jeśli mieszkanie znajduje się w lokalizacji z dużym popytem, czas pustostanu może być krótki. Inwestor ma też większą możliwość dostosowania oferty do różnych grup odbiorców.
Domy mogą być wynajmowane na dłuższe okresy, ale znalezienie najemcy często trwa dłużej. Rodzina, firma lub większa grupa osób podejmuje decyzję ostrożniej. Najemca domu analizuje więcej elementów: ogrzewanie, ogród, parking, liczbę łazienek, wyposażenie kuchni, koszty mediów, odległość od szkoły lub pracy. Jeśli cena jest zbyt wysoka albo standard niedopasowany, oferta może długo czekać.
Stabilność najmu domu może być bardzo dobra, jeśli nieruchomość trafi do właściwego najemcy. Rodziny często szukają miejsca na kilka lat, szczególnie jeśli dzieci chodzą do pobliskiej szkoły. Firmy również mogą wynajmować dom długoterminowo, jeśli lokalizacja odpowiada ich potrzebom. Problemem jest jednak mniejsza liczba potencjalnych chętnych.
Przy mieszkaniu rotacja najemców może być większa, ale znalezienie kolejnej osoby jest zwykle łatwiejsze. Student, młody pracownik czy para mogą wynajmować lokal przez rok lub dwa lata. Dla inwestora oznacza to konieczność częstszego odświeżania mieszkania i obsługi formalności, ale także większy rynek odbiorców.
Aby ograniczyć ryzyko pustostanu, warto zadbać o:
- neutralny i funkcjonalny standard wykończenia,
- dobrą jakość zdjęć w ogłoszeniu,
- realistyczną cenę najmu,
- jasne zasady rozliczania mediów,
- sprawne usuwanie usterek,
- elastyczne podejście do grupy najemców,
- atrakcyjny opis podkreślający praktyczne zalety nieruchomości.
Mieszkanie daje zwykle większą odporność na krótkie przerwy w najmie. Dom wymaga lepszego planowania, ale może zapewnić bardzo stabilnego najemcę, jeśli oferta jest dobrze dopasowana do lokalnego popytu.
Remont, wykończenie i standard techniczny
Remont i wykończenie to obszary, w których różnice między mieszkaniem a domem są bardzo widoczne. Mieszkanie ma mniejszą powierzchnię, mniej instalacji zależnych wyłącznie od właściciela i prostszy zakres prac. Dom wymaga szerszej kontroli technicznej, ponieważ obejmuje nie tylko wnętrze, ale także konstrukcję, dach, elewację, teren i instalacje zewnętrzne.
W mieszkaniu inwestor skupia się głównie na funkcjonalnym układzie, kuchni, łazience, podłogach, oświetleniu, meblach i sprzętach. Wykończenie można zaplanować tak, aby było trwałe, neutralne i łatwe w utrzymaniu. Dobrze sprawdzają się materiały odporne na intensywne użytkowanie, proste formy i rozwiązania, które nie wymagają częstych napraw.
W domu zakres prac jest większy. Poza wnętrzem trzeba sprawdzić stan dachu, izolacji, elewacji, fundamentów, instalacji grzewczej, wentylacji, komina, przyłączy, ogrodzenia, podjazdu, tarasu i ogrodu. Nawet jeśli wnętrze wygląda dobrze, kosztowne problemy mogą kryć się w elementach technicznych. Dlatego przed zakupem domu szczególnie warto skorzystać z pomocy inspektora lub specjalisty budowlanego.
Standard wykończenia powinien odpowiadać grupie najemców. Mieszkanie dla singla lub pary nie musi mieć luksusowego wyposażenia, ale powinno być wygodne, estetyczne i praktyczne. Lokal dla rodzin powinien mieć dobre przechowywanie, trwałe materiały i funkcjonalną kuchnię. Dom dla firmy może wymagać większej liczby łóżek, prostego wyposażenia, miejsc parkingowych i łatwych w czyszczeniu powierzchni.
Przy nieruchomościach inwestycyjnych nie zawsze opłaca się wybierać najdroższe rozwiązania. Liczy się trwałość, łatwa wymiana elementów i neutralny styl. Zbyt indywidualne aranżacje mogą ograniczyć grupę odbiorców. Najemcy częściej wybierają wnętrza jasne, uporządkowane, funkcjonalne i łatwe do dopasowania do własnych potrzeb.
W mieszkaniu szczególnie ważne są:
- odporne podłogi,
- funkcjonalna kuchnia,
- łatwa w utrzymaniu łazienka,
- dobre oświetlenie,
- miejsce do przechowywania,
- wygodny układ pomieszczeń,
- trwałe sprzęty AGD.
W domu dodatkowo warto zwrócić uwagę na:
- stan dachu,
- jakość ogrzewania,
- izolację budynku,
- szczelność okien,
- wentylację,
- odwodnienie terenu,
- stan ogrodzenia,
- bezpieczeństwo posesji,
- koszty pielęgnacji ogrodu.
Mieszkanie łatwiej przygotować do najmu przy mniejszym budżecie. Dom może wymagać większych nakładów, ale dobrze utrzymany i funkcjonalny budynek może wyróżnić się na rynku oraz przyciągnąć najemcę szukającego przestrzeni.
Zarządzanie najmem i czas potrzebny inwestorowi
Inwestowanie w nieruchomości nie kończy się na podpisaniu aktu notarialnego. Trzeba znaleźć najemcę, przygotować umowę, rozliczać płatności, reagować na usterki, kontrolować stan lokalu i dbać o relację z osobą korzystającą z nieruchomości. Mieszkanie i dom różnią się ilością pracy, jakiej wymagają od właściciela.
Mieszkanie jest prostsze w zarządzaniu. Wiele spraw technicznych związanych z budynkiem jest po stronie zarządcy, wspólnoty lub spółdzielni. Inwestor koncentruje się głównie na swoim lokalu. Jeśli pojawia się awaria w części wspólnej, nie musi samodzielnie szukać wykonawcy. To duże ułatwienie, szczególnie dla osób, które inwestują po godzinach albo mieszkają w innym mieście.
Dom wymaga większej aktywności. Właściciel musi reagować na sprawy dotyczące całej nieruchomości. Może pojawić się problem z ogrzewaniem, bramą, dachem, ogrodem, odwodnieniem, elewacją lub instalacją. Część z tych spraw wymaga szybkiej reakcji, zwłaszcza zimą. Jeśli inwestor nie ma sprawdzonych ekip, zarządzanie domem może być czasochłonne.
Można oczywiście zlecić obsługę najmu firmie zewnętrznej. Takie rozwiązanie zmniejsza zaangażowanie właściciela, ale obniża rentowność, ponieważ firma pobiera wynagrodzenie. Przy mieszkaniu koszt obsługi może być łatwiejszy do zaakceptowania. Przy domu zakres usług może być szerszy i droższy, zwłaszcza jeśli obejmuje kontrolę techniczną, ogród i większą liczbę najemców.
Zarządzanie mieszkaniem jest bardziej przewidywalne. Najemca zgłasza zwykle problemy związane z wyposażeniem, sprzętem AGD, instalacją w lokalu lub drobnymi naprawami. W domu lista potencjalnych zgłoszeń jest dłuższa. Właściciel musi też ustalić, kto odpowiada za koszenie trawy, odśnieżanie, dbanie o ogród, przeglądy techniczne i bieżącą konserwację.
Dobra umowa najmu ma ogromne znaczenie w obu przypadkach. Powinna jasno określać:
- wysokość czynszu,
- sposób rozliczania mediów,
- termin płatności,
- kaucję,
- zakres odpowiedzialności najemcy,
- zasady napraw,
- obowiązki dotyczące utrzymania nieruchomości,
- warunki wypowiedzenia,
- zasady zwrotu lokalu.
Przy domu warto szczególnie dokładnie opisać obowiązki dotyczące posesji. Niedopowiedzenia mogą prowadzić do konfliktów. Najemca może zakładać, że ogród, odśnieżanie czy serwis pieca są po stronie właściciela, a właściciel może oczekiwać, że część bieżących czynności wykonuje najemca.
Mieszkanie jest lepszym wyborem dla inwestora, który chce ograniczyć czas potrzebny na obsługę. Dom sprawdzi się u osób, które akceptują większe zaangażowanie albo mają system zarządzania nieruchomością.

Potencjał wzrostu wartości i bezpieczeństwo kapitału
Inwestor zarabia nie tylko na najmie. Ważny jest również wzrost wartości nieruchomości w czasie. Mieszkania i domy mogą zyskiwać na wartości z różnych powodów. W przypadku mieszkań duże znaczenie ma lokalizacja, standard budynku, dostępność komunikacji, rozwój dzielnicy i ogólna sytuacja na rynku mieszkaniowym. Przy domach istotny jest także grunt.
Mieszkanie w dobrej lokalizacji może być stabilnym aktywem. Jeśli znajduje się w mieście z rozwijającym się rynkiem pracy, dobrą infrastrukturą i ograniczoną podażą atrakcyjnych lokali, jego wartość może rosnąć. Szczególnie dobrze radzą sobie mieszkania funkcjonalne, o popularnych metrażach, w budynkach o dobrym standardzie i z dostępem do usług.
Dom może mieć większy potencjał wzrostu wartości, jeśli kluczowym atutem jest działka. Grunt w dobrej lokalizacji bywa coraz trudniej dostępny, zwłaszcza w rozwijających się częściach miasta i na atrakcyjnych przedmieściach. Nawet jeśli budynek z czasem wymaga modernizacji, dobrze położona działka może utrzymać lub zwiększyć wartość całej nieruchomości.
Trzeba jednak pamiętać, że dom starzeje się technicznie w bardziej widoczny sposób. Dach, instalacje, elewacja, ogrzewanie i izolacja wymagają okresowych nakładów. Jeśli właściciel zaniedba modernizacje, wartość nieruchomości może spadać lub rosnąć wolniej niż ceny mieszkań w tej samej okolicy. W mieszkaniu również występuje zużycie techniczne, ale część odpowiedzialności rozkłada się na wspólnotę.
Bezpieczeństwo kapitału zależy również od uniwersalności nieruchomości. Mieszkanie o dobrym układzie można łatwo wynająć, sprzedać albo wykorzystać na własne potrzeby. Dom jest mniej uniwersalny, ale może pełnić więcej funkcji: mieszkalną, inwestycyjną, rodzinną, firmową lub mieszaną. Wszystko zależy od lokalizacji, układu i możliwości adaptacji.
Przed zakupem warto sprawdzić:
- kierunek rozwoju dzielnicy,
- planowane inwestycje drogowe,
- dostępność gruntów w okolicy,
- konkurencyjną podaż mieszkań lub domów,
- stan techniczny budynku,
- możliwość modernizacji,
- atrakcyjność nieruchomości dla przyszłych kupujących.
Mieszkanie lepiej chroni kapitał, jeśli inwestorowi zależy na płynności i uniwersalności. Dom może być mocnym aktywem długoterminowym, jeśli ma dobrą działkę, rozsądny standard i lokalizację z potencjałem.
Kiedy mieszkanie będzie lepszym wyborem dla inwestora?
Mieszkanie jest dobrym wyborem dla inwestora, który szuka prostszego, bardziej przewidywalnego i łatwiejszego w obsłudze produktu. Szczególnie dobrze sprawdza się przy pierwszej inwestycji, gdy właściciel chce nauczyć się rynku najmu bez nadmiernego ryzyka. Mniejsza skala zakupu pozwala lepiej kontrolować koszty.
Największym atutem mieszkania jest uniwersalność. Lokal można wynająć singlowi, parze, studentowi, pracownikowi, rodzinie albo osobie relokowanej do miasta. Jeśli mieszkanie ma dobry układ i znajduje się w atrakcyjnej lokalizacji, grupa potencjalnych najemców jest szeroka. To zmniejsza ryzyko długich pustostanów.
Mieszkanie warto rozważyć, gdy inwestor:
- ma ograniczony budżet,
- chce szybko rozpocząć najem,
- zależy mu na łatwiejszej sprzedaży w przyszłości,
- nie chce samodzielnie zajmować się całym budynkiem,
- szuka nieruchomości o stabilnym popycie,
- inwestuje w mieście z rynkiem pracy lub uczelniami,
- planuje zakup kolejnych lokali w przyszłości.
Dobrze wybrane mieszkanie może być elementem większej strategii. Inwestor może z czasem kupować kolejne lokale, dywersyfikować lokalizacje i budować portfel nieruchomości. Kilka mniejszych mieszkań może dawać większą elastyczność niż jeden drogi dom, ponieważ pustostan w jednym lokalu nie zatrzymuje całego przychodu.
Nie każde mieszkanie będzie jednak dobrą inwestycją. Trzeba uważać na lokale o słabym układzie, bardzo wysokim czynszu administracyjnym, trudnej lokalizacji, braku dostępu do komunikacji lub niskim standardzie budynku. Atrakcyjna cena zakupu nie wystarczy, jeśli nieruchomość trudno wynająć albo wymaga częstych nakładów.
Najlepsze mieszkania inwestycyjne to zwykle te, które łączą rozsądny metraż, funkcjonalny układ, dobrą lokalizację i przewidywalne koszty. Nie muszą być największe ani najbardziej efektowne. Powinny odpowiadać realnym potrzebom najemców i pozwalać właścicielowi utrzymać stabilną rentowność.
Kiedy dom może być lepszą inwestycją?
Dom może być lepszym wyborem dla inwestora, który dysponuje większym kapitałem, akceptuje dłuższy horyzont inwestycyjny i chce wykorzystać potencjał większej nieruchomości. Nie jest to rozwiązanie dla każdego, ale w odpowiednich warunkach może dawać bardzo ciekawe możliwości.
Największą przewagą domu jest przestrzeń. Większa liczba pokoi, ogród, garaż, miejsca parkingowe i prywatność mogą być atrakcyjne dla konkretnych grup najemców. Dom może odpowiadać rodzinom, firmom, pracownikom, osobom relokowanym, a w niektórych lokalizacjach także turystom lub osobom szukającym pobytu czasowego.
Dom warto rozważyć, gdy:
- lokalny rynek ma zapotrzebowanie na większe nieruchomości,
- w okolicy brakuje domów na wynajem,
- nieruchomość ma dobrą działkę,
- lokalizacja rozwija się infrastrukturalnie,
- inwestor ma rezerwę na naprawy i modernizacje,
- możliwy jest najem dla firmy lub rodziny,
- budynek ma funkcjonalny układ i rozsądne koszty utrzymania.
Dom może być szczególnie interesujący w pobliżu dużych zakładów pracy, stref ekonomicznych, tras komunikacyjnych, terenów rekreacyjnych albo rozwijających się osiedli podmiejskich. Jeśli okolica przyciąga nowych mieszkańców i ma ograniczoną podaż domów, nieruchomość może dobrze zyskiwać na wartości.
Ważna jest jednak ostrożność. Dom w złym stanie technicznym może pochłonąć więcej pieniędzy, niż inwestor zakładał. Awarie instalacji, problemy z dachem, wilgoć, słaba izolacja lub przestarzałe ogrzewanie mogą znacząco obniżyć rentowność. Dlatego analiza techniczna przed zakupem jest przy domu szczególnie ważna.
Dom wymaga też jasnej strategii. Inaczej przygotowuje się nieruchomość dla rodziny, inaczej dla firmy, a inaczej dla najmu krótkoterminowego. Każdy model ma inne koszty, inne ryzyka i inne wymagania formalne. Brak sprecyzowanego planu może prowadzić do sytuacji, w której dom jest zbyt drogi dla typowego najemcy i zbyt przeciętny dla najemcy premium.
Dom może być dobrą inwestycją, jeśli inwestor rozumie lokalny popyt i potrafi kontrolować koszty. To nieruchomość z większym potencjałem, ale też z większą odpowiedzialnością.
Wybór powinien wynikać ze strategii, nie z emocji
Mieszkanie i dom mogą być dobrymi nieruchomościami inwestycyjnymi, ale odpowiadają na inne potrzeby i wymagają innego podejścia. Mieszkanie zwykle oznacza niższy próg wejścia, łatwiejsze zarządzanie, większą płynność sprzedaży i szerszą grupę najemców. Dom daje większą przestrzeń, działkę, niezależność i potencjał długoterminowego wzrostu wartości, ale wymaga większego kapitału, kontroli technicznej i zaangażowania.
Dla początkującego inwestora mieszkanie często będzie bezpieczniejszym wyborem. Pozwala wejść na rynek z mniejszym ryzykiem, szybciej rozpocząć najem i lepiej poznać mechanizmy inwestowania w nieruchomości. Szczególnie atrakcyjne są lokale o funkcjonalnych układach, w lokalizacjach z dostępem do pracy, usług i komunikacji.
Dom może być dobrym rozwiązaniem dla inwestora, który ma większe doświadczenie, większą rezerwę finansową i konkretny pomysł na wykorzystanie nieruchomości. Sprawdzi się tam, gdzie istnieje realny popyt na większą powierzchnię, prywatność, ogród lub zakwaterowanie dla kilku osób. Jego siłą może być nie tylko czynsz najmu, ale również wartość działki i potencjał rozwoju okolicy.
Najważniejsze jest dopasowanie nieruchomości do celu inwestycyjnego. Inwestor powinien wiedzieć, czy zależy mu na stałym miesięcznym dochodzie, wzroście wartości kapitału, łatwej sprzedaży, minimalnym zaangażowaniu czy większej elastyczności. Dopiero wtedy można właściwie porównać mieszkanie i dom.
Dobra decyzja inwestycyjna nie polega na wyborze nieruchomości, która wygląda najlepiej w ogłoszeniu. Liczą się liczby, lokalizacja, popyt, koszty i realny scenariusz zarządzania. Mieszkanie daje większą prostotę i przewidywalność. Dom daje większe możliwości, ale wymaga dokładniejszej analizy. Najlepszy wybór to ten, który pasuje do budżetu, rynku i strategii inwestora.
Powiązane artykuły

Jakie usługi są potrzebne na nowych osiedlach?
Nowoczesne osiedle mieszkaniowe to nie tylko budynki, parkingi, place zabaw i tereny zielone. O jego funkcjonalności w dużej mierze decyduje […]

Czy mieszkańcy osiedla mogą zapewnić stały ruch dla lokalu?
Duże osiedle mieszkaniowe może wydawać się idealnym miejscem na lokal usługowy. Setki lub tysiące mieszkańców żyjących w bezpośrednim sąsiedztwie oznaczają […]

Lokal użytkowy: wynajem czy własny biznes?
Zakup lokalu użytkowego może być zarówno sposobem na stworzenie stabilnego źródła przychodów z najmu, jak i inwestycją we własną działalność […]